MoneyMan — одна из старейших и наиболее узнаваемых микрофинансовых организаций (МФО) на российском рынке, работающая с 2011 года. Компания стала одним из первых игроков в стране, полностью отказавшихся от физических офисов и переведших процесс выдачи займов в цифровой формат. Сегодня это не просто сервис «деньги до зарплаты», а сложная IT-платформа, входящая в международную финансовую группу ID Finance. Данный обзор подробно рассматривает механику работы сервиса, его продуктовую линейку, требования к клиентам, скрытые нюансы ценообразования и место компании в современной финансовой системе России.
- Технологическая база и скоринг
- Продуктовая линейка, эволюция суммы и срока
- Механика начисления процентов и полная стоимость кредита (ПСК)
- Скрытые услуги и страховки
- Процесс получения средств
- Погашение и пролонгация
- Работа с задолженностью
- Преимущества и недостатки
- Кому подходит MoneyMan, а кому стоит обойти стороной
- Заключение
Технологическая база и скоринг
Главное конкурентное преимущество MoneyMan в скорости принятия решений. В основе этого лежит собственная система кредитного скоринга.
Алгоритмы: заявка анализируется нейросетями по сотням параметров за несколько минут. Оценивается не только кредитная история в БКИ, но и поведенческие факторы, как пользователь двигает курсором при заполнении анкеты, сколько времени тратит на каждое поле, совпадает ли геолокация устройства с указанным адресом проживания.
Автоматизация: благодаря полной автоматизации компания способна выдавать средства круглосуточно, включая выходные и праздничные дни. Человеческий фактор сведен к минимуму — оператор подключается только в нестандартных или подозрительных случаях для верификации личности.
Продуктовая линейка, эволюция суммы и срока
Если первые годы существования МФО ассоциировались исключительно с займами на 3–5 тысяч рублей сроком на неделю, то сегодня MoneyMan предлагает многоступенчатую систему лояльности:
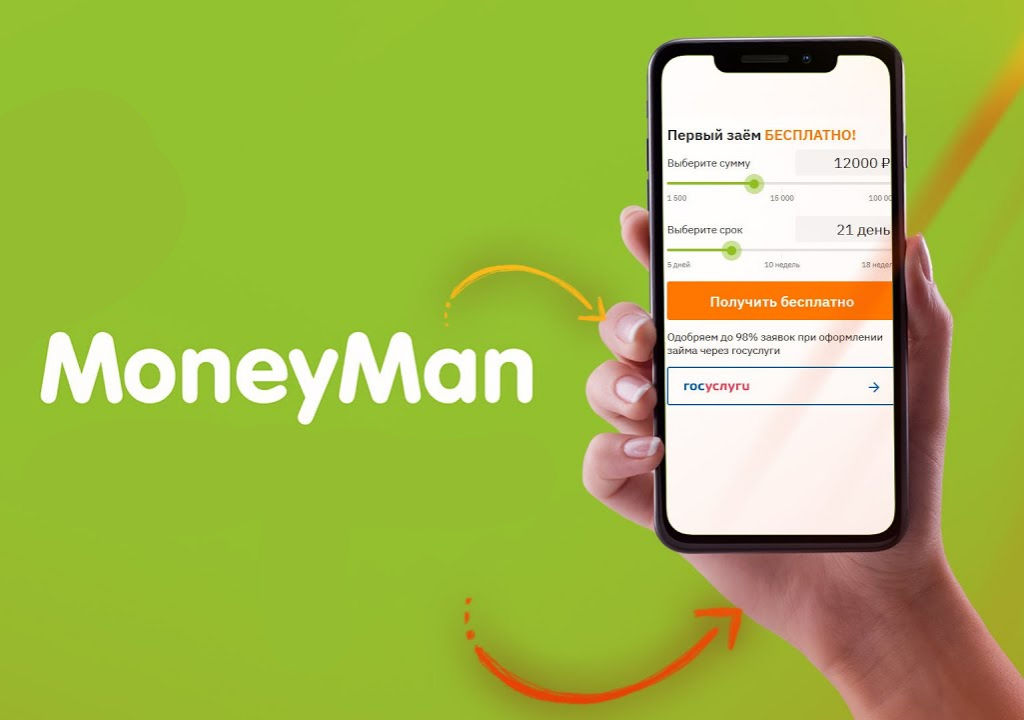
Первый заем (тариф «Старт»): классический продукт для новых клиентов. Сумма обычно ограничена 15 000 – 30 000 рублей (зависит от текущей промо-акции), срок — от 5 дней до нескольких недель. Для новичков часто действуют акции под 0% годовых при условии своевременного возврата всей суммы долга единым платежом.
Повторные займы («Взлёт», «Пилотаж»): после успешного погашения первого долга лимиты расширяются до 50 000 – 70 000 рублей. Появляется возможность выбора графика платежей.
Долгосрочные продукты («Турбо», «Супертурбо»): полноценные потребительские микрокредиты на сумму до 100 000 рублей сроком от 10 до 18 недель. Погашение здесь происходит строго равными аннуитетными платежами каждые две недели, что делает нагрузку на бюджет более предсказуемой. По своей структуре эти продукты максимально приближены к банковским POS-кредитам.
Механика начисления процентов и полная стоимость кредита (ПСК)
Важно понимать математику микрозайма. Согласно законодательству РФ, максимальная процентная ставка в день составляет 0,8%. Это означает, что годовая ПСК может достигать 292%.
Пример расчета: если клиент берет 15 000 рублей на 14 дней под стандартный 1%, переплата составит 15000×0,01×14=2100 рублей. При ставке 0,8% переплата снизится до 1680 рублей. Кажется, что это немного, однако в годовом исчислении такие условия остаются одними из самых дорогих на финансовом рынке. Именно поэтому сервисы категорически не подходят для долгосрочного финансирования.
Скрытые услуги и страховки
При оформлении заявки MoneyMan, как и большинство крупных МФО, предлагает дополнительные платные опции:
- Страхование жизни и здоровья заемщика (или защита от потери работы). Стоимость списывается из суммы займа или добавляется сверху, увеличивая тело долга.
- СМС-информирование и пакеты уведомлений.
- Юридические консультации.
От этих услуг можно отказаться на этапе подписания электронного договора, сняв галочки в соответствующих полях. Однако их наличие снижает риски кредитора, поэтому иногда подключение страховки является негласным условием одобрения повышенного лимита.
Процесс получения средств
Цепочка действий клиента предельно упрощена:
- Регистрация через портал «Госуслуги» (необязательно, но повышает вероятность одобрения на 15–20%) или ручное заполнение анкеты. Требуются данные паспорта, СНИЛС или ИНН, сведения о работодателе и доходе.
- Привязка банковской карты. На счету временно блокируется случайная сумма (до 10 рублей), которую нужно ввести в специальное поле для подтверждения владения картой.
- Идентификация. Может потребоваться селфи с паспортом в руках или короткий видеозвонок.
- Выбор способа получения: именная банковская карта (самый быстрый способ, зачисление почти мгновенное), расчетный счет (до 3 рабочих дней) или системы денежных переводов (Contact, Золотая Корона — актуально для получения наличных).
Погашение и пролонгация
Вернуть долг можно теми же способами, а также через терминалы самообслуживания (Элекснет, Qiwi) и мобильные приложения российских банков.
Особого внимания заслуживает услуга пролонгации (продления). Если у заемщика нет возможности закрыть долг вовремя, он может оплатить только начисленные проценты и продлить договор еще на срок до нескольких недель. Это позволяет избежать передачи данных в БКИ как о просрочке, но существенно увеличивает итоговую переплату, загоняя клиента в цикл перекредитования.
Работа с задолженностью
Просрочка наступает уже на следующий день после дедлайна. Алгоритм действий MoneyMan стандартен для рынка:
- Дни 1–7: автоматические СМС, пуш-уведомления и звонки роботов-напоминаний.
- Далее: передача дела во внутренний отдел взыскания. Сотрудники пытаются договориться о реструктуризации.
- Длительная просрочка (обычно свыше 90 дней): продажа долга коллекторскому агентству по договору цессии или обращение в суд за судебным приказом. Важно отметить, что все действия взыскателей жестко регламентируются Федеральным законом № 230-ФЗ.
Преимущества и недостатки
| Преимущества | Недостатки |
|---|---|
| Скорость: решение за 1 минуту, деньги на карте через 2–3 минуты. | Стоимость: даже со ставкой 0,8% в день это самый дорогой вид легального заимствования. |
| Доступность: лояльное отношение к кредитной истории, одобрение возможно даже при наличии закрытых просрочек в прошлом. | Психологическая ловушка: доступность денег провоцирует импульсивные покупки и ведет к закредитованности. |
| Прозрачность: личный кабинет с детальным графиком платежей, где сразу видна сумма к полному погашению на любую дату. | Навязывание допуслуг: риск случайно подключить страховку или информационные пакеты, если невнимательно читать договор. |
| Программа лояльности: кешбэк бонусами (до 20% от уплаченных процентов), которые можно направить на частичное погашение нового займа. | Ограничения ЦБ: жесткие лимиты на количество продлений и общую переплату, сужающие пространство для маневра. |
Кому подходит MoneyMan, а кому стоит обойти стороной
Сервис целесообразно использовать только в трех сценариях:
- Возник кассовый разрыв за 2 дня до зарплаты, и нужна небольшая сумма на неотложные нужды (лекарства, срочный ремонт техники).
- У пользователя испорчена банковская история, и ему нужен небольшой успешный кейс для ее постепенного исправления (закрытый вовремя микрозайм передается в БКИ как положительный факт).
- Банки отказывают в кредите из-за отсутствия официального трудоустройства, а подтвердить доход косвенными признаками (расходы по картам, обороты) проще алгоритму МФО.
Искать финансирование в MoneyMan категорически не стоит для закрытия старых долгов (риск попасть в долговую спираль), оплаты отпусков, торжеств или любых других статусных, не жизненно важных расходов.
Заключение
За более чем десятилетие присутствия на рынке MoneyMan трансформировался из агрессивного игрока сегмента PDL (Payday Loans) в цивилизованный финтех-сервис. Благодаря жесткому регулированию Банка России деятельность компании стала прозрачнее, а предельная переплата теперь законодательно ограничена. Тем не менее, природа продукта осталась прежней — это инструмент экстренной финансовой помощи для коротких дистанций. MoneyMan дает высокую скорость и доступность взамен на очень дорогую ликвидность, требуя от заемщика строгой финансовой дисциплины.