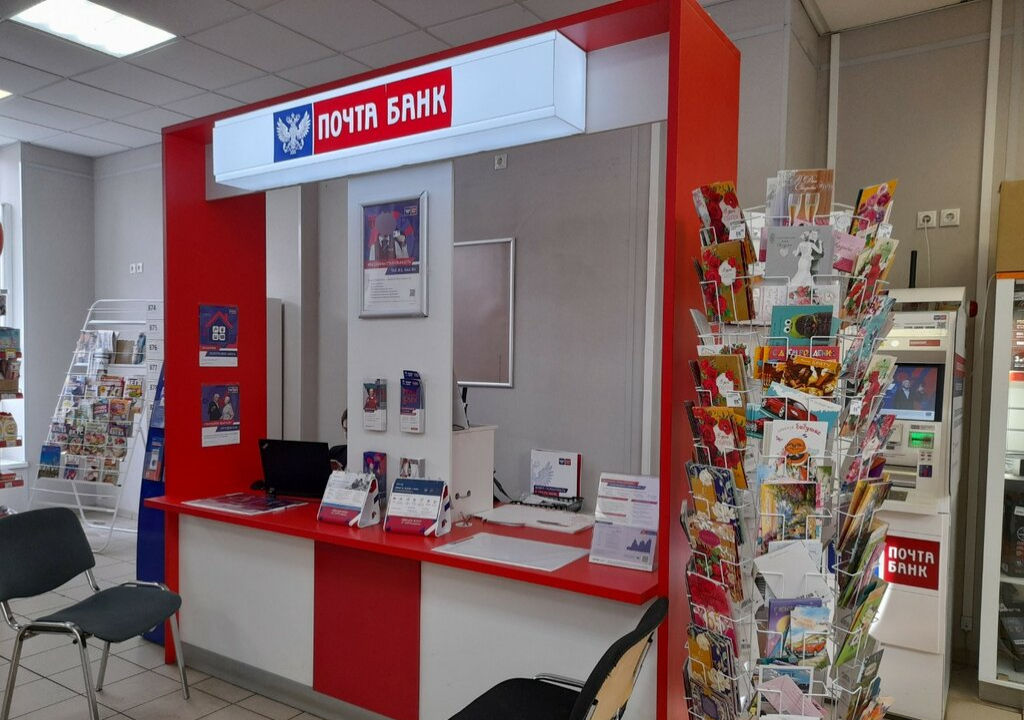
Почта Банк — уникальный для российского рынка проект, который за несколько лет прошел путь от амбициозной идеи до одного из крупнейших розничных банков страны. Его история и бизнес-модель представляют собой пример успешной синергии двух гигантов, финансового (ВТБ) и инфраструктурного (Почта России).
История создания
Проект был запущен в 2016 году на базе «Лето Банка» — дочерней структуры ВТБ, специализировавшейся на потребительском кредитовании. Идея заключалась в том, чтобы использовать колоссальную сеть отделений Почты России (более 38 тысяч точек по всей стране) для предоставления современных банковских услуг там, где их исторически не было. До появления Почта Банка жители малых городов и сел были вынуждены ездить в райцентры ради базовых финансовых операций или пользоваться услугами микрофинансовых организаций под огромные проценты. В октябре 2021 года к названию добавилась приставка «ВТБ», подчеркнувшая полную интеграцию в экосистему второго банка страны.
Активы и характеристики
По состоянию на начало 2024 года активы группы ВТБ (куда входит Почта Банк) превышают 30 триллионов рублей. Сам Почта Банк занимает стабильно высокие места в топ-30 российских банков по размеру активов и уверенно держится в первой десятке по объему розничного кредитного портфеля.
- Клиентская база: более 15 миллионов активных клиентов. Это делает его одним из самых массовых банков в стране.
- География присутствия: свыше 27 000 окон обслуживания в почтовых отделениях от Калининграда до Камчатки. Для сравнения: у ближайшего конкурента по физической сети количество офисов в разы меньше.
- Специализация: чистый ритейл. Банк практически не работает с крупным корпоративным бизнесом, фокусируясь исключительно на физических лицах.
- Акционеры: контрольный пакет акций принадлежит ВТБ (50% плюс одна акция), блокирующий пакет — Почте России.
- Рейтинги: банку присвоены высокие кредитные рейтинги национальных агентств (АКРА, Эксперт РА), соответствующие суверенному рейтингу Российской Федерации.
Как Почта Банк помогает населению
Главная миссия банка — финансовая доступность. Он выполняет роль социального лифта в мире денег для людей старшего поколения и жителей удаленных территорий.
- Финансовое просвещение. Сотрудники в окнах почты часто выступают первыми финансовыми консультантами для пенсионеров. Они помогают установить мобильное приложение, настроить автоплатежи за ЖКХ, объясняют разницу между вкладом и накопительным счетом, а также защищают пожилых людей от телефонных мошенников прямо на месте.
- Сберегательные продукты. Сберегательный счет, позволяющий свободно пополнять и снимать средства без потери процентов, стал для многих россиян безопасной альтернативой хранению наличных дома. Отдельно стоит отметить специальные пенсионные вклады с повышенной ставкой.
- Доступная логистика. Возможность снять пенсию, оплатить коммунальные услуги, отправить перевод родственникам или получить посылку наложенным платежом в одном окне экономит жителям глубинки время и деньги на дорогу до города.
- Кредитование. Потребительские кредиты выдаются по упрощенной схеме. Благодаря доступу к данным материнского ВТБ, банк может быстро оценивать платежеспособность клиента даже при отсутствии классической справки о доходах.
- Социальные проекты. Карта жителя (например, «Карта болельщика» или региональные социальные карты) объединяет функции пропуска, проездного и банковского счета, упрощая получение льгот.
- Цифровизация села. Развитие мобильного приложения позволило клиентам совершать большинство операций со смартфона, снижая нагрузку на физические отделения.
Перспективы банка
Будущее Почта Банка неразрывно связано с цифровой трансформацией самой Почты России. Ключевые векторы развития выглядят следующим образом:
- Создание супер-аппа. Интеграция банковских сервисов с логистическими возможностями почты. Уже сейчас через приложение можно отслеживать посылки; следующий шаг — оплата доставки картой с кешбэмом, страхование отправлений в один клик и оформление возвратов онлайн.
- E-commerce финтех. Превращение каждого почтового отделения в пункт выдачи заказов (ПВЗ) маркетплейсов с возможностью оплаты частями (BNPL-сервисы) и страхования покупок. Банк становится расчетным хабом для продавцов и покупателей.
- Развитие биометрии. Использование Единой биометрической системы (ЕБС) позволит открывать счета полностью дистанционно. Жителю отдаленного села больше не нужно будет идти на почту для идентификации личности — достаточно камеры смартфона.
- Экосистемные подписки. Пакетные предложения совместно с партнерами Группы ВТБ (мобильная связь, медицина, страховки), адаптированные под потребности аудитории регионов.
- Трансформация самих отделений. Постепенное превращение классических почтовых залов в современные финансовые хабы с зонами самообслуживания, банкоматами-ресайклерами и планшетами для сотрудников.
Нюансы работы с банком
Несмотря на очевидные плюсы, работа с этим финансовым институтом имеет свои особенности, которые важно учитывать:
- Разделение уровней поддержки. У Почта Банка есть собственная служба поддержки, но сложные технические вопросы (особенно связанные с техническими сбоями карт МИР внутри экосистемы ВТБ) могут перенаправляться в контакт-центр самого ВТБ. Это иногда затягивает решение нетипичных проблем.
- Технологическая зависимость. Сбои в работе ИТ-систем ВТБ автоматически отражаются на сервисах Почта Банка. Если лежит мобильный банк ВТБ, зачастую временно недоступен и кабинет Почта Банка.
- Очереди в пиковые часы. Поскольку банковские окна встроены в общие залы почты, клиенты банка стоят в одной очереди с теми, кто пришел отправить бандероль или купить конверт. В дни выплаты пенсий ожидание может быть долгим. Решением становятся зоны круглосуточного самообслуживания, но они пока доступны не везде.
- Ограниченность премиальных продуктов. Банк сознательно не предлагает сложных инвестиционных инструментов, структурных нот или эксклюзивного private-banking. Его линейка проста и понятна, что является плюсом для новичка, но минусом для искушенного инвестора.
- Условия тарифов. Бесплатное обслуживание счетов обычно завязано на определенные условия (наличие минимального остатка, совершение трат на заданную сумму или зачисление пенсии). При их невыполнении может взиматься комиссия, о чем пользователи иногда забывают.
- Кредитная политика. Ставки по кредитам здесь ориентированы на массовый сегмент и могут быть выше, чем в зарплатном банке крупного предприятия, так как риск невозврата в регионах традиционно оценивается строже.
Почта Банк успешно занял нишу, которая десятилетиями пустовала. Он не пытается конкурировать с высокотехнологичными необанками за молодую городскую аудиторию. Вместо этого он методично строит самую широкую финансовую сеть в стране, делая базовые экономические блага физически достижимыми для тех, кого большой бизнес раньше просто не замечал на карте. И именно эта стратегия обеспечивает ему устойчивый рост и социальную значимость на годы вперед.