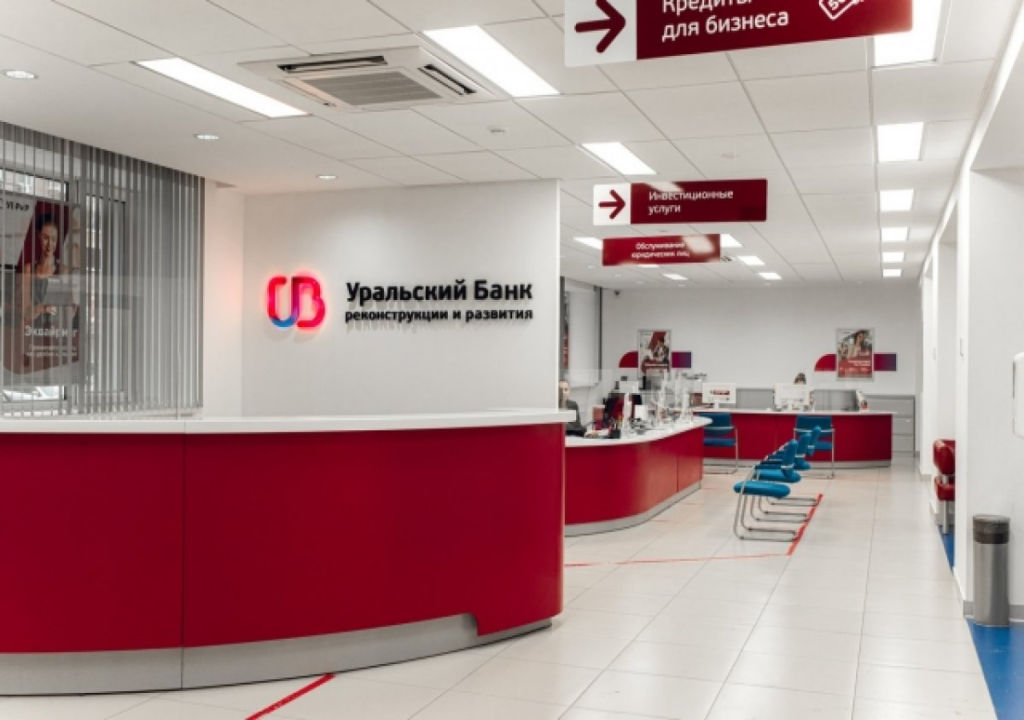
Уральский банк реконструкции и развития (УБРиР) — один из старейших финансовых институтов России, основанный в 1990 году. За более чем тридцатилетнюю историю он прошел путь от классического регионального банка Свердловской области до крупного универсального игрока с федеральным охватом. Сегодня это системообразующая организация, входящая в топ-35 российских банков по размеру активов.
Активы, капитал и масштаб
На текущий момент активы банка превышают 400 миллиардов рублей. Важно понимать структуру этих цифр, значительную долю пассивов составляют средства физических лиц на счетах и вкладах, что делает банк сильно зависимым от розничного сектора. При этом кредитный портфель сбалансирован между корпоративным сегментом (кредитование среднего бизнеса, проектное финансирование) и розницей (ипотека, автокредиты). Банк обладает высоким уровнем достаточности капитала, регулярно проходит стресс-тесты Банка России и входит в число кредитных организаций, чьи вклады застрахованы государственной системой страхования вкладов (АСВ) на сумму до 1,4 млн рублей.
Специализация и ключевые характеристики
Главная специализация УБРиР исторически строилась вокруг малого и среднего предпринимательства (МСП), но сегодня стратегия сместилась в сторону синергии B2B и B2C:
- Экосистема для предпринимателей. Это визитная карточка банка. УБРиР предлагает не просто расчетно-кассовое обслуживание (РКО), а комплексную поддержку, льготное кредитование под государственные программы (например, Минэкономразвития), факторинг, лизинг, банковские гарантии для тендеров и встроенные нефинансовые сервисы (юридическая поддержка, бухгалтерия).
- Цифровизация без отказа от офлайна. Банк активно развивает мобильное приложение «УБРиР Бизнес» и личный кабинет для физлиц. При этом сеть собственных отделений остается одной из самых плотных за пределами Москвы и Санкт-Петербурга, особенно на Урале, в Сибири и Поволжье. Для консервативной аудитории сохранен полноценный функционал банкоматов и кассовых узлов.
- Агрессивный маркетинг розничных продуктов. Чтобы конкурировать со Сбером, ВТБ или Т-Банком, УБРиР вынужден предлагать ставки выше среднерыночных, используя это как главный магнит для привлечения новой клиентской базы.
Кому подойдет этот банк?
- Начинающим предпринимателям и микробизнесу. Если вы открываете ИП или ООО, УБРиР часто предлагает одни из самых низких тарифов на стартовых пакетах РКО. Кроме того, у банка есть полезная особенность: бесплатная регистрация бизнеса через партнерские сервисы прямо при открытии счета.
- Тендерным специалистам. Банковские гарантии — традиционный конек УБРиР. Процедуры их получения хорошо автоматизированы, лимиты одобряются быстро, а сами гарантии стабильно принимаются большинством электронных торговых площадок.
- Прагматичным вкладчикам. Тем, кто готов ради повышенной доходности отказаться от кэшбэка милями или сложными экосистемными подписками. Если ваша цель — зафиксировать высокую ставку на долгий срок, продукты УБРиР выглядят крайне привлекательно.
- Жителям регионов присутствия. В Екатеринбурге, Челябинске, Новосибирске, Иркутске и других городах сети банк воспринимается как надежный локальный стандарт, где можно решить любой вопрос очно за одно посещение.
- Зарплатным клиентам. Компании-партнеры получают упрощенное кредитование сотрудников, а сами работники — сниженные ставки по кредитам и специальные условия по накопительным продуктам.
Вклады, математика выгоды и скрытые нюансы
Процентная политика УБРиР традиционно агрессивна. Банк часто занимает верхние строчки в банковских рейтингах по доходности депозитов. Однако высокая ставка почти всегда сопровождается рядом условий:
- Зависимость от дополнительных услуг. Самые высокие проценты обычно доступны только при одновременном оформлении договора инвестиционного или накопительного страхования жизни (ИСЖ/НСЖ) либо покупке паев ПИФов партнеров. Без покупки страховки ставка может быть ниже на 1–3 процентных пункта. Нюанс: ИСЖ и НСЖ не являются вкладами, они не застрахованы АСВ, имеют сложный механизм досрочного расторжения с потерей части средств и длинный горизонт инвестирования (от 3–5 лет).
- Капитализация против выплаты процентов. Часто базовая ставка указывается при условии выплаты дохода в конце срока. Если выбрать ежемесячную капитализацию (причисление процентов к телу вклада) или перевод на карту, номинальная ставка будет заметно ниже.
- Лестничные вклады. Популярный продукт банка, где ставка меняется каждые несколько месяцев (например, первые 3 месяца — 18%, следующие 3 — 16%, затем 14%). В рекламе крупно пишется среднее арифметическое значение, которое выглядит очень выгодно, но реальная доходность оказывается скромнее.
- Ограничения на пополнение и снятие. Максимальную доходность дают «замороженные» вклады без права пополнения и частичного снятия. Если вам нужна ликвидность, придется пожертвовать парой процентов годовых.
- Суммовые пороги. Рекордные ставки нередко действуют только на суммы свыше определенного порога (например, от 1 миллиона рублей). На меньшие суммы применяется дисконт.
Нюансы работы с банком, о чем стоит знать заранее
Помимо маркетинга вкладов, существует ряд операционных особенностей, которые могут стать неприятным сюрпризом:
- Навязчивость кросс-продаж. Менеджеры фронт-офиса работают по строгим KPI. При обращении за простой дебетовой картой или открытием вклада будьте готовы к настойчивым предложениям оформить страховку имущества, помощь на дорогах, юридический консьерж-сервис или сим-карту мобильного оператора-партнера. Решение здесь простое: твердо говорить «нет», если услуга вам объективно не нужна.
- Платное SMS-информирование. По многим картам оно подключается автоматически и является платным (хотя сейчас банк чаще предлагает бесплатный пуш-информинг в приложении, старые пакеты SMS могут незаметно списывать комиссию). Отключать услугу нужно самостоятельно через чат поддержки или отделение.
- Комиссии за квази-кеш операции. Снятие наличных в «чужих» банкоматах бесплатно только в рамках довольно узкого лимита (обычно до 100 тысяч рублей в месяц). Переводы на карты других банков также имеют порог бесплатности, после которого включается комиссия. Отдельно стоит опасаться операций оплаты ЖКУ, налогов или штрафов через сторонние сервисы с кредитной карты — банк расценивает их как снятие наличных и начисляет повышенную комиссию с первого рубля плюс отменяет грейс-период.
- Кредитный скоринг. Несмотря на активную рекламу кредитов наличными, внутренний алгоритм одобрения достаточно жесткий. Банк охотно дает хорошие условия своим зарплатным клиентам и тем, у кого уже есть положительная история в УБРиР, но может отказать новому клиенту с идеальной внешней кредитной историей, если его профиль покажется рискованным внутренней модели.
- Технические особенности ДБО. Мобильное приложение функционально, но иногда пользователи отмечают задержки в обновлении остатков по счетам (баланс может отображаться некорректно в течение нескольких минут после транзакции) и периодические технические работы глубокой ночью.
- Закрытие счетов. Процедура полного закрытия карты или вклада требует личного визита в офис написания заявления. Автоматического закрытия неиспользуемых карт через полгода простоя нет, поэтому во избежание начисления платы за годовое обслуживание ненужный пластик нужно закрывать принудительно.
- Длительные межбанковские переводы. Отправка денег по реквизитам счета (не по номеру телефона через СБП) может занимать до 3 рабочих дней, что дольше привычного стандарта многих крупных банков.
Итог
УБРиР — это крепкий рабочий инструмент российского банковского рынка. Он не пытается заменить собой суперприложение с доставкой еды и такси, как это делают лидеры рынка. Его сила — в понятных деньгах для малого бизнеса и конкурентных ставках для частных лиц, готовых внимательно читать договор.
Этот банк идеально подойдет прагматику, предпринимателю, которому нужны дешевые обороты и гарантии, и вкладчику, который ищет максимальную доходность на отрезке в полгода-год. Главное правило при работе с ним — игнорировать устные обещания менеджеров, требовать полный график платежей и тарифный план на бумаге, а также четко разделять классический застрахованный вклад и инвестиционные продукты, маскирующиеся под него.