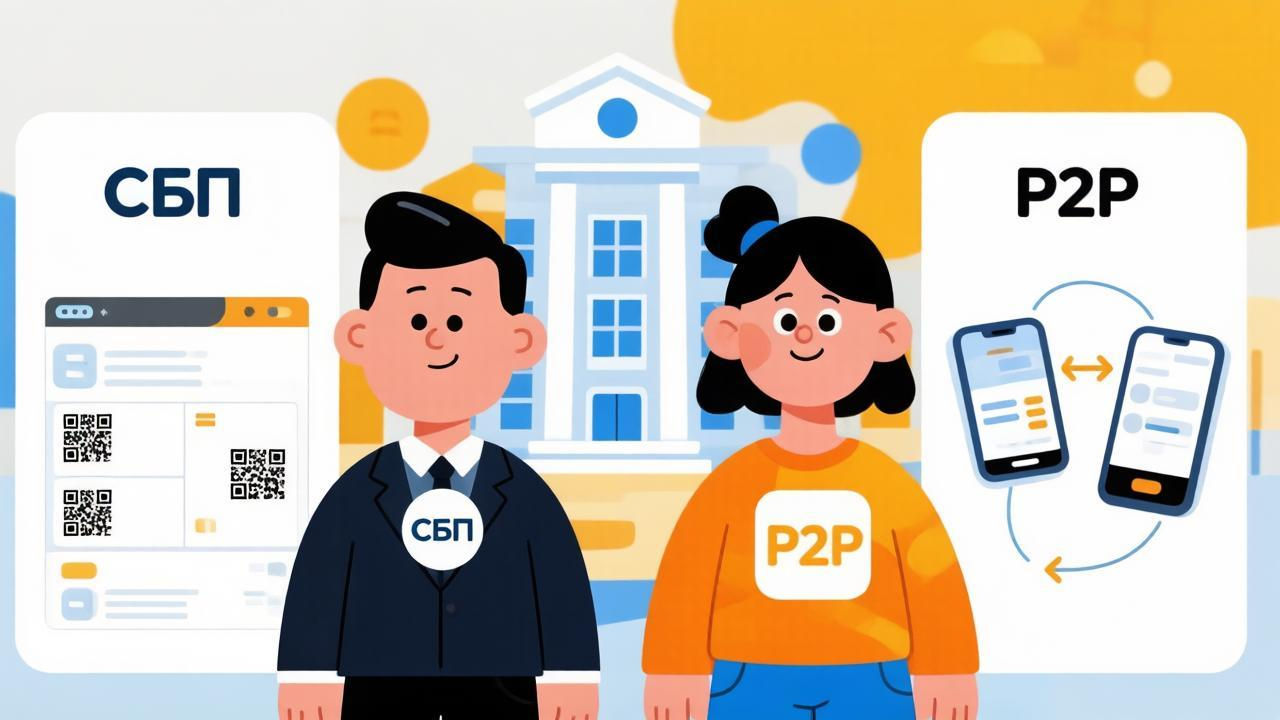
Если вы пользуетесь мобильным приложением банка, то наверняка каждый день сталкиваетесь с двумя способами отправить деньги другому человеку. Первый — это классический перевод по номеру карты (его часто называют P2P). Второй — перевод через Систему быстрых платежей (СБП) по номеру телефона. На первый взгляд они делают одно и то же, списывают рубли у вас и зачисляют их получателю за пару секунд. Но на самом деле эти механизмы работают совершенно по-разному, и эта разница напрямую влияет на ваши деньги, лимиты и безопасность.
Разберем отличия максимально подробно и простыми словами.
Что такое P2P-перевод (Peer-to-Peer)
Идея: Прямая дорога от одной банковской карты к другой.
Сам термин P2P расшифровывается как peer-to-peer, что означает «равный равному». В контексте банковских приложений это прямой мостик между вашей картой и картой другого человека.
Как это работает технически. Когда вы вводите 16-значный номер карты получателя, ваш банк отправляет запрос через международные платежные системы (например, НСПК/Мир, Visa или Mastercard). Эти системы выступают посредниками-эквайерами. Они проверяют, существует ли такая карта, не заблокирована ли она, хватает ли у вас денег, а затем дают команду банку получателя зачислить средства. Деньги идут из одного частного банка в другой частный банк через инфраструктуру этих платежных систем.
Главные особенности P2P:
- Идентификатор. Вы используете длинный номер пластика (16 цифр), срок действия и иногда имя владельца. Если ошибиться хотя бы в одной цифре, деньги могут улететь совершенно незнакомому человеку.
- Комиссии. Это самый больной вопрос. Внутри одного банка такие переводы обычно бесплатны. Но если вы переводите с карты Сбербанка на карту ВТБ, банки почти всегда возьмут комиссию (обычно около 1–1,5%, но чаще всего есть фиксированный безлимитный порог — например, до 50 000 рублей в месяц бесплатно, а далее процент). Банки платят международным системам за использование их инфраструктуры и перекладывают эти расходы на клиента.
- Скорость. Обычно мгновенно, но регламентированный срок может составлять до нескольких рабочих дней (хотя на практике это случается крайне редко).
- Лимиты. Устанавливаются каждым банком индивидуально. Часто они довольно жесткие для бесплатных переводов (например, не более 20 000 рублей в месяц без подписки), чтобы стимулировать клиентов пользоваться другими сервисами.
- Возврат. Крайне сложен. Если вы отправили деньги мошеннику или просто опечатались в номере, придется либо надеяться на честность получателя, либо писать заявление в полицию. Банк не обязан возвращать такой перевод, так как операция была добровольной и подтверждена кодом из СМС.
Что такое СБП (Система быстрых платежей)
Идея: Единая государственная скоростная магистраль для всех банков России.
СБП — это проект Банка России (Центробанка) и Национальной системы платежных карт (НСПК). Представьте, что раньше между городами были только платные частные проселочные дороги (это P2P), а государство построило одну огромную бесплатную федеральную трассу, по которой могут ездить все.
Как это работает технически
Деньги не перемещаются физически между банками в момент перевода. Система работает со счетами, а не с пластиковыми картами. Когда вы отправляете сумму по номеру телефона, СБП моментально дает команды обоим банкам: «У тебя убавилось, у тебя прибавилось». Информационный обмен происходит внутри единой государственной системы клиринга, минуя коммерческие комиссии международных платежных систем.
Главные особенности СБП
- Идентификатор. Только номер мобильного телефона. Ошибиться сложнее, потому что перед отправкой приложение всегда показывает имя, отчество и первую букву фамилии получателя (например, «Иван Иванович И.»). Вы видите, кому именно уходят деньги.
- Комиссии. До 100 000 рублей в месяц переводы абсолютно бесплатны для физических лиц вне зависимости от того, в каких банках открыты счета. Если вы переводите больше 100 тысяч в месяц, комиссия составит максимум 0,5% (но не более 1500 рублей за операцию). Сам ЦБ РФ запретил банкам брать больше этой суммы.
- Скорость. Буквально секунды в режиме 24/7. Переводы ходят ночью, в праздники и выходные без задержек.
- Лимиты. Минимальная сумма разового платежа обычно составляет 10 рублей. Максимальная сумма одной операции — 1 000 000 рублей (хотя конкретный банк может установить свой внутренний суточный лимит ниже, например, 150 000 или 500 000 рублей). Месячный бесплатный лимит — те самые 100 000 рублей.
- Возврат. Технически процедура та же (через полицию), но риск отправить деньги не тому человеку в разы ниже благодаря проверке ФИО при вводе номера.
Главные отличия наглядно
| Параметр | P2P (по номеру карты) | СБП (по номеру телефона) |
|---|---|---|
| Что нужно знать о получателе | 16 цифр карты, срок действия | Номер телефона + название банка (если привязано несколько) |
| Бесплатный лимит | Зависит от щедрости вашего банка (часто 20–50 тыс. руб.) | По закону — строго 100 000 руб. в месяц |
| Платные переводы | Около 1–1,5% от суммы | 0,5% (максимум 1500 ₽) сверх лимита |
| Проверка получателя | Нет (только бренд платежной системы) | Да (показывает Имя Отч. и первую букву фамилии) |
| География | Можно отправлять на зарубежные карты (с большой комиссией) | Только внутри российских банков-участников |
| Работает ли для бизнеса | Да (интернет-эквайринг магазинов) | Да (оплата по QR-коду через СБП) |
| Зависимость от карты | Привязан к конкретному пластику | Привязан к банковскому счету |
Типичные сценарии использования
Выбирайте P2P (номер карты), когда:
- Вам нужно отправить деньги родственнику или другу за границу (на карту иностранного банка, который не входит в СБП).
- Получатель принципиально пользуется старой картой, которая еще не добавлена в СБП.
- Вы оплачиваете покупку на зарубежном сайте-сервисе, где нет интеграции с российскими госсистемами.
- Вам критически важно скрыть свои имя и фамилию (при переводе по карте некоторые банки-получатели видят только маскированный номер карты, тогда как СБП передает ФИО).
Выбирайте СБП (номер телефона), когда:
- Вы делите счет в кафе с друзьями.
- Возвращаете долг коллеге.
- Собираете деньги на подарок учителю или скидываетесь на общие нужды родительского комитета.
- Переводите крупные суммы самому себе между своими счетами в разных банках.
- Оплачиваете услуги самозанятых или покупаете товары в небольших магазинах по QR-коду (деньги тоже идут через СБП, и продавцу не нужен терминал — достаточно наклейки с кодом).
Важные нюансы безопасности
Подмена экрана. При использовании СБП главная ловушка — социальная инженерия. Мошенник может позвонить, сказать, что он продает товар на Авито, прислать в мессенджере поддельный скриншот якобы пришедшего вам перевода и попросить «вернуть лишнее» или назвать код. Всегда проверяйте реальное пуш-уведомление или СМС непосредственно от своего банка, а не картинки от собеседника.
Привязка счетов. У многих людей один номер телефона привязан к пяти разным банкам. При переводе через СБП система спросит: «В какой банк отправить?». Если вы промахнетесь, человек увидит сообщение «Вам перевели деньги», но не найдет их на основном счете. Однако деньги никуда не пропадут — они упадут в тот банк, который был выбран, и там зависнут на спецсчете до востребования.
Отключение приема. В настройках приложения некоторых банков можно полностью отключить входящие переводы по СБП. Если вы ждете важный перевод, а его нет — попросите получателя проверить эту галочку.
Итог
P2P-перевод по номеру карты — это старый, привычный, но зачастую дорогой способ переброски денег между частными лавочками. Он незаменим для трансграничных операций, но внутри России постепенно уступает место новому стандарту.
СБП по номеру телефона — это быстрый, безопасный и законодательно защищенный государством инструмент с прозрачным лимитом в 100 000 рублей бесплатно. Для повседневных расчетов внутри страны сегодня объективно не имеет альтернатив. Именно поэтому большинство современных банковских приложений уже сделали переводы через СБП первым, самым заметным пунктом в меню отправки денег.