При оформлении ипотечного или крупного потребительского кредита заемщик неизбежно сталкивается с выбором схемы погашения долга. Банки чаще всего предлагают два варианта, аннуитетные и дифференцированные платежи. На первый взгляд может показаться, что это лишь разные способы перечисления денег банку, но за этими терминами скрываются принципиально разная математика начисления процентов, структура семейного бюджета на годы вперед и итоговая стоимость кредита.
Что такое аннуитетный платеж
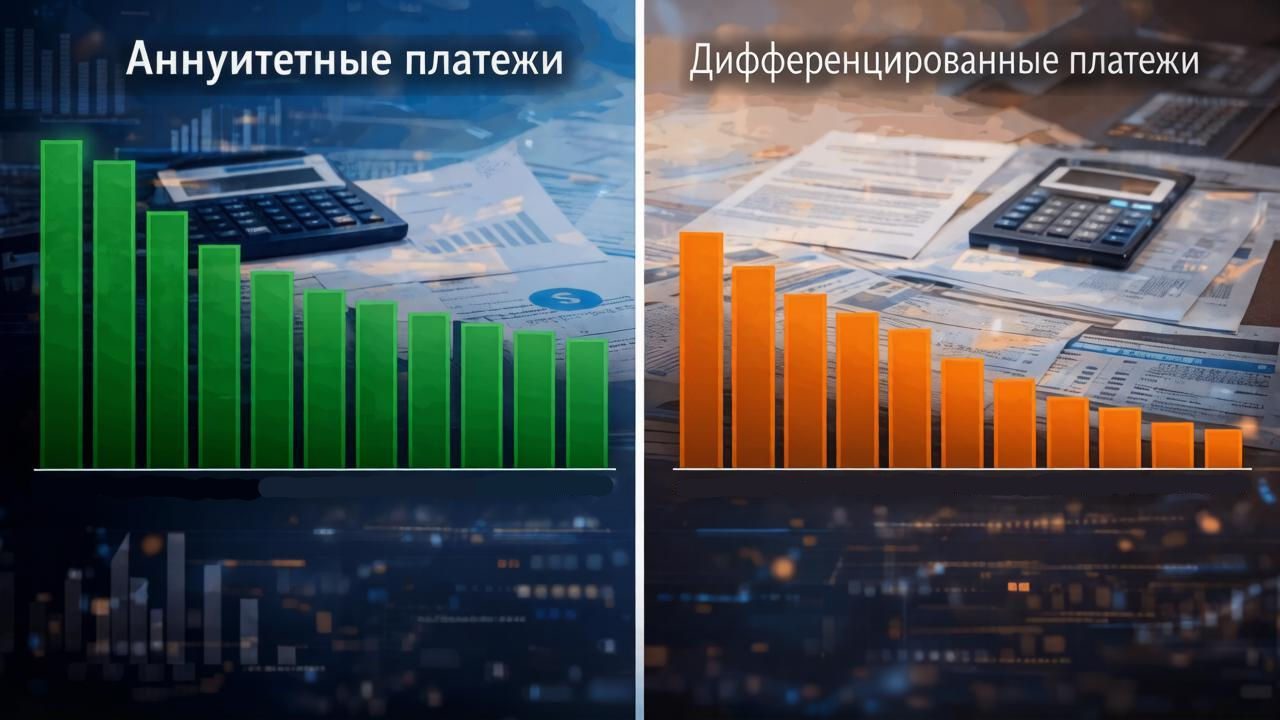
Аннуитет (от латинского annuus — ежегодный) — это система, при которой вы каждый месяц вносите одну и ту же фиксированную сумму на протяжении всего срока кредитования.
Внутри этого платежа постоянно меняется соотношение двух его частей:
- Проценты за пользование кредитом. Они всегда начисляются на остаток основного долга. В начале срока долг максимален, поэтому большая часть вашего ежемесячного взноса уходит именно на оплату процентов банку.
- Погашение «тела» кредита (основного долга). Эта часть идет на уменьшение самой суммы, которую вы заняли. Поскольку проценты съедают львиную долю платежа в первой половине срока, тело кредита уменьшается очень медленно.
К середине срока доля процентов и основного долга в платеже примерно сравнивается, а к концу графика ситуация зеркально меняется, почти весь ваш взнос идет на закрытие остатка долга, а проценты составляют копейки.
Пример: Вы взяли 3 миллиона рублей на 20 лет под 12% годовых. Ваш ежемесячный платеж составит около 33 035 рублей. Из них в самый первый месяц порядка 30 000 рублей уйдет только на проценты, и лишь 3 035 рублей — на погашение самого долга. Через 10 лет пропорции изменятся несильно, из тех же 33 тысяч на основной долг будет уходить чуть больше половины.
Плюсы аннуитета:
- Предсказуемость. Вы точно знаете сумму до конца срока. Это упрощает планирование личного бюджета и настройку автоплатежей.
- Доступность на старте. Фиксированный платеж обычно ниже первого платежа по дифференцированной схеме, что позволяет получить одобрение на большую сумму при том же уровне дохода.
- Психологический комфорт. Сумма не давит морально со временем, так как не растет к началу срока.
Минусы аннуитета:
- Огромная переплата. Медленное погашение тела кредита означает, что база для начисления процентов остается большой долгое время.
- Досрочное погашение эффективно только в первой трети срока. Если вы решите закрыть кредит досрочно через 15 лет из 20, ваша экономия на процентах будет минимальной, так как вы уже выплатили их банку авансом.
Что такое дифференцированный платеж
Дифференцированная схема работает иначе. Здесь сумма основного долга делится на абсолютно равные части на весь срок. К этой фиксированной части каждый месяц прибавляются проценты, начисленные на текущий остаток.
Поскольку основной долг убывает равномерно и быстро, база для расчета процентов тоже стремительно сокращается. Как результат — размер общего ежемесячного платежа становится меньше с каждым месяцем. Самый тяжелый взнос — первый, самый легкий — последний.
Тот же пример: Кредит 3 миллиона рублей на 20 лет под 12%. Первый платеж составит около 45 000 рублей (25 000 — тело кредита, 20 000 — проценты).
Через 10 лет платеж упадет примерно до 27 500 рублей. Последний платеж составит немногим более 25 100 рублей.
Плюсы дифференцированного платежа:
- Меньшая итоговая переплата. Тело кредита убывает линейно, поэтому общая сумма начисленных процентов всегда будет ощутимо ниже, чем при аннуитете (в долгосрочных кредитах разница достигает сотен тысяч и даже миллионов рублей).
- Идеально для досрочного погашения. Любая внесенная сверх графика сумма сразу максимально бьет по телу кредита и экономит вам огромную массу процентов в будущем.
- Быстрое обретение права собственности. При ипотеке залоговое имущество быстрее освобождается от обременения банка в теории, хотя юридически это зависит от регистрации частичных погашений.
Минусы дифференцированного платежа:
- Высокая нагрузка в первые годы. Первые взносы могут быть на 20–40% выше аннуитетных. Банк рассчитывает вашу долговую нагрузку именно по первому, самому большому платежу. Из-за этого многие заемщики просто не проходят по требованиям к доходу.
- Сложность планирования. Сумму нужно отслеживать по графику, она не фиксируется. Настроить удобный автоплатеж на одну и ту же цифру невозможно.
- Риск финансовой усталости. Когда через несколько лет платеж станет комфортным и маленьким, заемщик может устать от многолетней кредитной кабалы и психологически тяжелее переносить ее начало.
Наглядное сравнение на цифрах
Возьмем те же условия: 3 000 000 рублей, ставка 12%, срок 20 лет (240 месяцев).
| Параметр | Аннуитетный платеж | Дифференцированный платеж |
|---|---|---|
| Первый платеж | ~33 035 руб. | ~45 000 руб. |
| Последний платеж | ~33 035 руб. | ~25 167 руб. |
| Итоговая выплата банку | ~7 928 400 руб. | ~6 750 000 руб. |
| Общая переплата | ~4 928 400 руб. | ~3 750 000 руб. |
| Экономия при диф. схеме | — | ~1 178 400 руб. |
Разница в переплате составляет более 1,1 миллиона рублей. Однако ради этой экономии в первые месяцы жизни кредита вам придется отдавать банку на 12 000 рублей больше ежемесячно.
Что выгоднее и когда выбирать
Единственно выгодного варианта не существует — выбор зависит от ваших финансовых целей и горизонта планирования.
Выбирайте аннуитет, если:
- У вас средний доход без перспектив резкого роста, и банк выдает нужную сумму только под эту схему. Главное — чтобы стартовый платеж комфортно вписывался в бюджет, оставляя запас на жизнь.
- Вы планируете гасить кредит строго по графику все 15–20 лет и не собираетесь вносить крупные досрочные суммы.
- Для вас критична предсказуемость расходов. Например, если вы сдаете купленную в ипотеку квартиру, и арендная плата должна четко покрывать фиксированный аннуитетный взнос.
- Планируете использовать налоговые вычеты (за покупку жилья и за проценты), где равномерность выплаты процентов может быть удобна для декларирования.
Выбирайте дифференцированный платеж, если:
- Ваш доход официально подтвержден и существенно превышает требования банка для аннуитетной схемы. Важно иметь финансовую подушку безопасности на случай форс-мажора в самые тяжелые первые год-два.
- Вы берете крупный и долгий кредит (ипотека от 15 лет). Именно на длинных дистанциях разница в переплате становится колоссальной.
- Вы твердо намерены закрывать кредит досрочно. Если у вас есть возможность направлять свободные деньги на погашение в первые 3–5 лет, дифференцированная схема даст максимальную математическую отдачу.
- Вы ожидаете снижения доходов в будущем (например, планируете уйти на полставки перед пенсией или сменить сферу деятельности). Убывающий график позволит плавно снизить нагрузку.
Практические советы заемщику
- Требуйте двойной расчет. Подавая заявку, попросите кредитного специалиста распечатать графики платежей по обеим схемам. Сравните не только общую переплату, но и показатель ПДН (предельной долговой нагрузки) конкретно для вашей зарплаты.
- Уточняйте условия досрочного погашения. По закону банки не имеют права штрафовать за него, но иногда существуют технические ограничения на минимальную сумму внеочередного взноса.
- Проверяйте тип ставки. Все расчеты выше приведены для фиксированной ставки. Если вы выбираете комбинированную ставку (фикс на 3–5 лет, затем плавающая), выгода от быстрого убывания тела при дифференцированном платеже становится еще важнее как защита от будущего роста процентов.
- Смотрите на страховку. Часто тариф страхования жизни и недвижимости привязан к остатку долга. При дифференцированных платежах долг падает быстрее, а значит, ежегодный страховой взнос тоже будет снижаться активнее.
- Не забывайте о рефинансировании. Даже если вы выбрали аннуитет, через 3–5 лет при падении рыночных ставок можно перекредитоваться в другом банке. Новый договор снова откроет возможность выбора между схемами.
Главный парадокс заключается в том, что большинство банков сегодня делают акцент именно на аннуитетной схеме. Она удобнее для банковских скоринговых моделей и приносит кредитной организации больше прибыли за счет медленного возврата основного долга. Поэтому найти банк, который предложит вам выбор, — это уже половина успеха в деле реальной экономии семейного бюджета.