Представьте себе огромную страну. Чтобы она жила, строила заводы, покупала хлеб в магазинах, выплачивала пенсии и запускала ракеты, по ней должна непрерывно течь кровь — деньги. Если крови слишком мало, начинается анемия: экономика замирает, люди теряют работу. Если крови становится слишком много без контроля, наступает сепсис — бешеная инфляция, когда вчерашняя тысяча рублей превращается в стоимость коробка спичек.
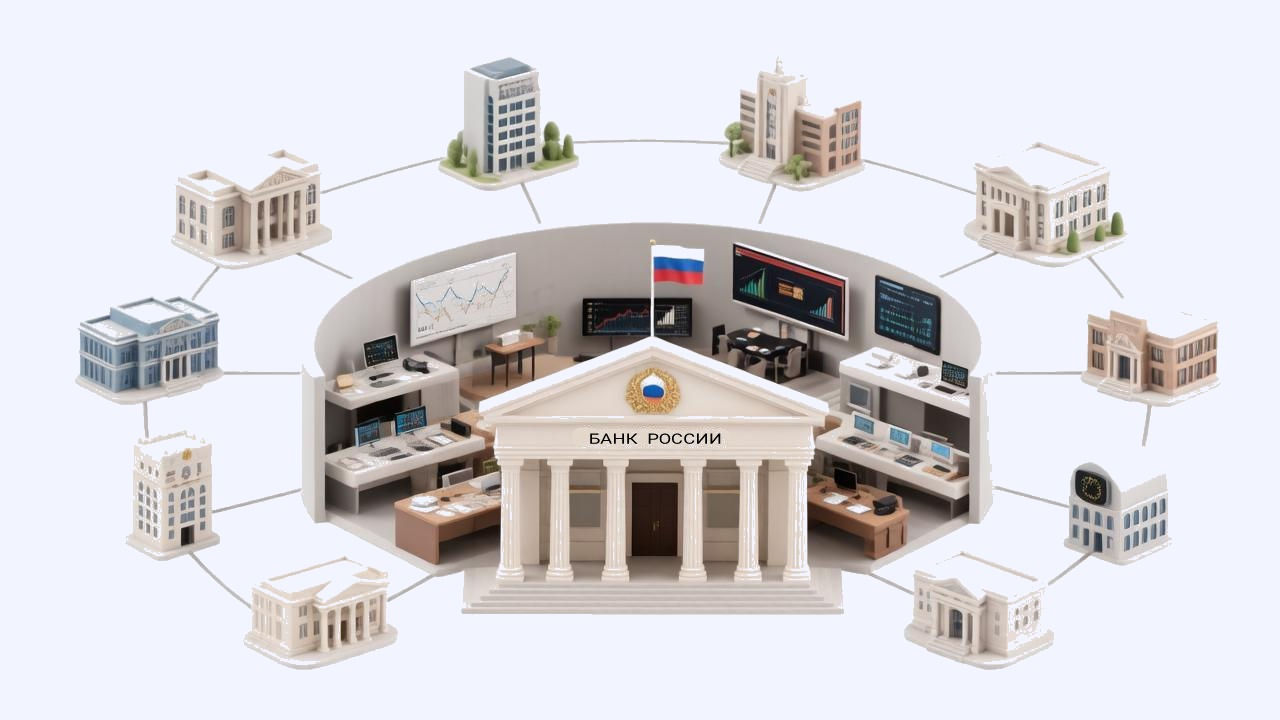
Чтобы эта финансовая кровь текла ровно, не сворачивалась тромбами кризисов и не разливалась отеками гиперинфляции, нужна сложная, но логичная структура. В России такой структурой является двухуровневая банковская система. Это фундамент, на котором держится всё благосостояние государства и каждого его гражданина.
- Уровень первый: Центральный банк Российской Федерации (Банк России) — главный арбитр и печатный станок
- Уровень второй: Коммерческие банки — руки экономики
- Как уровни общаются между собой: трансмиссионный механизм
- Платежная система: технический клей системы
- Почему система стала именно двухуровневой?
- Подводные камни и типичные заблуждения
- Текущие вызовы и будущее системы
Уровень первый: Центральный банк Российской Федерации (Банк России) — главный арбитр и печатный станок
Первый уровень состоит всего из одного игрока. Банк России (ЦБ РФ) — это уникальная организация. По закону он не является органом государственной власти, но при этом наделен колоссальными властными полномочиями. Его главная цель звучит сухо и официально: «защита и обеспечение устойчивости рубля». Но за этой фразой скрывается забота о том, чтобы ваши сбережения не сгорели за неделю, а цены в магазине не менялись каждый час.
Центробанк называют «мегарегулятором», потому что с 2013 года под его надзор попали не только коммерческие банки, но и страховые компании, микрофинансовые организации, ломбарды, пенсионные фонды и биржи. Он стоит над всеми ними.
Функции первого уровня простыми словами:
- Эмиссия денег. Только ЦБ имеет право выпускать наличные рубли. Когда вы видите новые купюры или монеты, они вышли именно отсюда. Важно понимать: безналичные деньги создает не только ЦБ, их активно создают сами коммерческие банки через выдачу кредитов (этот процесс называется кредитная мультипликация), но базовый объем ликвидности закладывает регулятор. Печать денег — это крайняя мера для насыщения экономики деньгами, к которой прибегают очень осторожно.
- Денежно-кредитная политика (ДКП). Главный инструмент здесь — ключевая ставка. Представьте, что ключевая ставка — это цена аренды денег. Если ЦБ поднимает ставку (например, до 16–21%, как происходило в последние годы), кредиты во всех банках страны становятся дорогими. Люди меньше покупают квартиры в ипотеку, бизнес реже берет займы на развитие. Потребление падает, спрос остывает, и рост цен замедляется. Если же экономику нужно разогнать, ЦБ снижает ставку: деньги дешевеют, брать кредиты выгодно, покупки растут, производство оживает.
- Валютные интервенции и управление резервами. ЦБ следит за курсом рубля. Если рубль начинает резко падать, Центробанк может начать продавать иностранную валюту из своих золотовалютных резервов, скупая рубли на бирже. Спрос на рубли растет, и курс стабилизируется. Кроме того, ЦБ хранит золото-валютные резервы страны — финансовую подушку безопасности на случай глобальных шоков.
- Надзор и лицензирование. Банковская деятельность в России строго лицензируется. Ни один человек не может просто арендовать офис, поставить сейф и назваться банком. Нужно пройти жесткую проверку ЦБ, доказать наличие капитала, безупречную репутацию владельцев и выстроить сложные IT-системы защиты. Если банк нарушает нормативы, рискует деньгами вкладчиков или занимается сомнительными операциями, ЦБ отзывает у него лицензию. За последние десять лет количество банков в России сократилось почти вдвое именно благодаря этой жесткой чистке сектора.
- Кредитор последней инстанции. Если у крупного системно значимого банка случается временная нехватка наличности (кассовый разрыв), он идет занимать деньги не к соседу-банку, а напрямую в ЦБ. Регулятор дает ему экстренный займ под залог активов, чтобы предотвратить панику клиентов и эффект домино.
- Обеспечение платежной инфраструктуры. Именно ЦБ создал и развивает Национальную систему платежных карт (НСПК), благодаря которой мы пользуемся картой «Мир» и Системой быстрых платежей (СБП). Даже если международные сервисы отключат Россию, переводы внутри страны продолжат работать мгновенно, потому что вся техническая база находится под контролем регулятора.
- Цифровой рубль. Сейчас ЦБ внедряет третью форму национальной валюты. В отличие от обычных безналичных денег на счетах в коммерческих банках, цифровой рубль — это обязательство самого Центрального банка перед гражданином. Храниться он будет в специальном электронном кошельке непосредственно на платформе ЦБ.
Почему ЦБ не работает с гражданами?
Вы никогда не сможете прийти в отделение Банка России, чтобы открыть там вклад под проценты или взять потребительский кредит на ремонт кухни. И это принципиальное правило двухуровневой системы. Если бы государство само выдавало дешевые кредиты всем желающим, оно бы бесконтрольно печатало деньги, обесценивая зарплаты бюджетников и пенсии. Первый уровень управляет системой, но не конкурирует со вторым уровнем за клиента.
Уровень второй: Коммерческие банки — руки экономики
Второй уровень — это все остальные финансовые организации, которые имеют банковскую лицензию. Сбербанк, ВТБ, Альфа-Банк, Тинькофф, Газпромбанк, Совкомбанк, Россельхозбанк и еще несколько сотен более мелких игроков. Сюда же относятся и небанковские кредитные организации (НКО), которые могут проводить платежи, но не имеют права привлекать вклады населения.
Их задача прямо противоположна задаче ЦБ. Их цель — извлечение прибыли. Они работают в условиях жесткой конкуренции за вас как за клиента.
Как зарабатывает коммерческий банк?
Его бизнес-модель гениальна в своей простоте. Банк выступает финансовым посредником между теми, у кого есть свободные деньги, и теми, кому они срочно нужны:
- Он привлекает деньги дешевле (вклады физических лиц, остатки на расчетных счетах компаний).
- Он размещает эти деньги дороже (выдает ипотечные кредиты, автокредиты, кредиты бизнесу).
Разница между процентом, под который банк взял деньги у вас (допустим, 14% годовых по вкладу), и процентом, под который он отдал их заемщику (допустим, 21% по кредиту), называется маржой. Из этой маржи банк оплачивает аренду офисов, зарплату тысячам сотрудников, огромные расходы на кибербезопасность, рекламу во время футбольных матчей, налоги и оставляет чистую прибыль своим акционерам.
Классификация банков второго уровня:
- Государственные. Контрольный пакет акций принадлежит государству (Сбер, ВТБ, РСХБ, ГПБ). Они составляют костяк системы, обслуживают крупнейшие госкорпорации, оборонные предприятия и реализуют масштабные национальные проекты.
- Частные с российским капиталом. Крупнейшие частные игроки страны («Альфа», «Тинькофф», «Райффайзен» долгое время относились сюда до смены структуры владения, сейчас это преимущественно полностью российские экосистемы вроде МТС Банка). Они славятся агрессивным маркетингом и скоростью внедрения технологий.
- Банки с иностранным капиталом. До недавнего времени играли важную роль, сейчас многие сменили собственников на российских инвесторов или находятся в процессе выхода из активов.
- Системно значимые. 13 крупнейших банков, крах которых обрушил бы всю экономику страны. За ними ЦБ следит с особым пристрастием, требуя повышенных запасов прочности.
Механика работы коммерческого банка, частичное резервирование
Многие думают, что если они положили в банк миллион рублей, то этот миллион так и лежит в хранилище в ожидании владельца, но это не так. Работает принцип частичного резервирования.
Если норма обязательных резервов составляет, к примеру, 5%, то из вашего миллиона банк обязан заморозить на беспроцентном счете в ЦБ лишь 50 тысяч рублей. Остальные 950 тысяч банк немедленно выдает в виде кредита вашему соседу. Сосед покупает на них машину. Продавец машины несет эти деньги в свой банк. Тот снова замораживает малую часть, а остальное выдает новому заемщику. Так одна и та же тысяча рублей физически участвует в десятках сделок, создавая экономическую активность. Этот механизм порождает денежный мультипликатор — способность банковской системы создавать безналичные деньги сверх первоначальной суммы депозита.
Нормативы выживания
Чтобы банк не рухнул, если завтра за своими вкладами придут сразу тысячи людей (это называется «набег на банк»), ЦБ устанавливает жесткие математические коэффициенты:
- Норматив достаточности капитала (Н1.0) — собственные деньги акционеров должны покрывать риски выданных кредитов.
- Нормативы ликвидности (Н2, Н3) — сколько у банка живых денег прямо сейчас, чтобы расплатиться по обязательствам в течение дня или месяца.
Если показатели падают ниже красной линии, ЦБ вводит временное управление.
Как уровни общаются между собой: трансмиссионный механизм
Связь между первым и вторым уровнями — это самая важная и невидимая глазу обычного человека механика. Он называется трансмиссионным механизмом денежно-кредитной политики.
Рассмотрим цепочку событий:
- Инфляция в стране начинает расти (цены ползут вверх). Совет директоров Банка России принимает решение повысить ключевую ставку с 16% до 18%.
- Для коммерческого банка деньги от ЦБ стали дороже. Теперь банку невыгодно выдавать вам ипотеку под старые 17%. Чтобы сохранить свою маржу, он поднимает ставку по ипотеке до 19–20%.
- Потенциальный покупатель жилья видит новую ставку, делает расчеты ежемесячного платежа и понимает, что не потянет. Он откладывает покупку квартиры.
- Строительная компания видит, что продажи упали. Она перестает закупать арматуру, бетон и услуги экскаваторов.
- Завод металлоконструкций получает меньше заказов. Директор завода отменяет планы по найму новых рабочих.
- Цепочка останавливается. Спрос в экономике охладился. Производители понимают, что продать товар задорого уже не получится, и перестают повышать цены. Инфляция замедляется.
Весь этот путь от решения в кабинете главы ЦБ до отказа директора завода покупать новый экскаватор занимает от трех до шести месяцев. Поэтому ЦБ всегда действует на опережение.
И наоборот: когда экономика входит в глубокую стагнацию, ЦБ опускает ставку. Коммерческие банки снижают проценты. Бизнес берет дешевые инвестиционные кредиты, строит новые цеха, нанимает людей, платит им белую зарплату. Налоги идут в бюджет, страна богатеет.
Платежная система: технический клей системы
Чтобы два уровня работали как единое целое, нужен проводник. В России эту роль выполняет платежная система Банка России.
Когда вы переводите другу 500 рублей по номеру телефона через СБП, происходит следующие:
- Ваш банк отправляет электронный сигнал в расчетный центр ЦБ.
- ЦБ списывает деньги с корсчета вашего банка и зачисляет их на корсчет банка вашего друга.
- Банк друга уведомляется о поступлении и мгновенно пушит уведомление в приложение.
Корреспондентский счет — это, упрощенно, кошелек самого коммерческого банка, открытый внутри Центрального банка. Все межбанковские расчеты в конечном итоге сводятся к перекладыванию электронных цифр между этими «кошельками».
Почему система стала именно двухуровневой?
До распада СССР существовала одноуровневая (монобанковская) система. Был Госбанк СССР, который был одновременно и эмиссионным центром, и обычным сберкассой, и бухгалтерией заводов. Он сам печатал деньги, сам выдавал кредиты плановому предприятию №1, сам принимал взносы от пионеров. В рыночной экономике такая схема невозможна, возникает гигантский конфликт интересов. Невозможно объективно проверять собственную бухгалтерию.
В начале 1990-х годов Россия осознанно выбрала модель, скопированную с ведущих экономик мира (Европы и США). Первым шагом стал Закон «О Центральном банке РСФСР (Банке России)» 1990 года, который отделил функции государственного управления от коммерческой деятельности. Позже, в 1995 году, законодательно запретили прямое кредитование дефицита бюджета со стороны ЦБ (печатание станком денег для правительства), что стало важнейшим шагом к финансовой стабильности нулевых годов.
Подводные камни и типичные заблуждения
Заблуждение 1: «ЦБ — это филиал МВФ или ФРС, он нам не подчиняется».
Реальность: согласно Конституции РФ и Федеральному закону № 86-ФЗ, Банк России независим от исполнительной власти (Правительства РФ), чтобы правительство не могло заставить его напечатать деньги для покрытия бюджетного дефицита. Но имущество ЦБ является федеральной собственностью, Госдума назначает руководство Банка России, а сама его деятельность ежегодно проверяется Счетной палатой и детально регулируется законом.
Заблуждение 2: «Ключевая ставка высокая — значит, банкам хорошо, они наживаются».
Реальность: парадоксально, но сверхвысокая ставка часто бьет по прибыли банков. Она отпугивает качественных заемщиков. Растет доля просрочки (NPL — non-performing loans), людям сложнее платить по кредитам, компаниям тяжелее обслуживать долги. Прибыль банковского сектора циклична.
Текущие вызовы и будущее системы
Сегодня российская двухуровневая система проходит стресс-тест беспрецедентного масштаба. Отключение от SWIFT, блокировка валютных резервов, санкции против крупнейших банков.
В ответ на это система трансформируется:
- Произошел разворот на Восток и Юг. На втором уровне укрепляются связи с банками Китая, Индии, ОАЭ, Турции. Создаются альтернативные каналы передачи финансовых сообщений (СПФС — российский аналог SWIFT).
- Резко выросла роль цифрового профиля гражданина. Благодаря интеграции данных государственных услуг (Госуслуги) и банковских платформ, одобрение кредита теперь занимает минуты.
- Второй уровень консолидируется. Мелкие региональные банки поглощаются крупными игроками или уходят в ниши спецобслуживания (только для аграриев, только для ИТ-компаний).
- Развитие исламского банкинга в ряде регионов (Татарстан, Башкортостан, Северный Кавказ) — эксперименты по внедрению партнерского финансирования, где банк делит с клиентом не процент, а прибыль и убытки от реального проекта.
Главный вектор развития сегодня — суверенизация. Переход расчетов в рублях, юанях и рупиях, создание независимой биржевой инфраструктуры и полное технологическое замыкание транзакций внутри периметра первого и второго уровней российской банковской системы.
Двухуровневая банковская система России — это сложный часовой механизм. Центральный банк медленно поворачивает главную шестерню ключевой ставки, задавая темп всему организму. Коммерческие банки — это сотни малых шестеренок, которые передают это движение дальше: к кассе супермаркета, терминалу на автозаправке и окошку выдачи зарплат. Пока этот механизм смазан ликвидностью, очищен от слабых звеньев строгим надзором и защищен национальными технологиями, экономика живет, дышит и развивается, даже находясь под колоссальным внешним давлением.