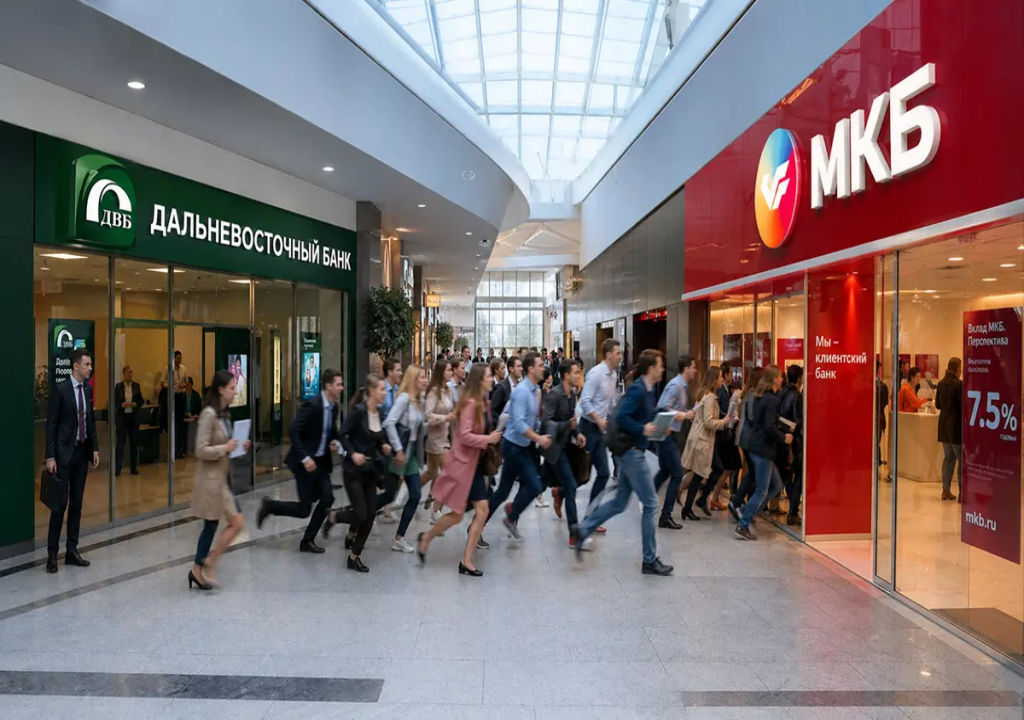
3 августа 2026 года. В этот день, зафиксированный в реестрах Банка России, официально прекратил свое юридическое существование Дальневосточный банк (ДВБ). Его активы, клиентская база и филиальная сеть полностью перешли под контроль Московского кредитного банка (МКБ). Формально это стало крупнейшим банковским слиянием за последние пять лет. Фактически — завершился первый этап масштабной экономической интеграции макрорегиона «Дальний Восток», превратившей локальный дальневосточный институт в федеральный цифровой хаб.
Предыстория, два разных мира
До начала объединения эти две структуры представляли собой полные противоположности банковского сектора страны.
Московский кредитный банк (МКБ) к середине 2020-х годов окончательно закрепился в статусе технологического тяжеловеса федерального уровня. Это был универсальный коммерческий банк с агрессивной экспансией на восток, мощной экосистемой для крупного корпоративного бизнеса (включая нефтехимию, ритейл и девелопмент) и передовым мобильным приложением, которое конкурировало со Сбером и Тинькофф по уровню кастомизации интерфейса. Сильные стороны МКБ — глубокая экспертиза в проектном финансировании сложных промышленных кластеров и развитые инструменты private banking.
Дальневосточный банк (ДВБ), базировавшийся во Владивостоке, исторически опирался на совершенно иную философию. Это был консервативный региональный игрок старой школы. Его главными активами были не сложные алгоритмы скоринга, а глубокое знание местной специфики, сезонности рыбопромышленного комплекса, логистических циклов портов Находки и Ванино, нужд аграриев Амурской области и ювелирных особенностей золотодобычи Магадана. ДВБ обладал колоссальным социальным капиталом — лояльностью населения Приморья, Хабаровского края и Сахалина, которые доверяли банку свои сбережения десятилетиями.
Идея их слияния впервые прозвучала в конце 2024 года на Восточном экономическом форуме. Государство искало инструмент для ускоренной капитализации проектов мастер-плана развития городов Дальнего Востока, а бизнесу требовался единый финансовый оператор от Калининграда до Камчатки. МКБ предложил модель поглощения без ликвидации ДНК регионального партнера.
Сделка, почему именно сейчас?
Процесс подготовки занял почти два года. Главной причиной стала необходимость создания единого финансового фундамента для реализации новой стратегии пространственного развития РФ до 2035 года.
Слияние решило сразу несколько стратегических задач:
- Масштабирование льготных программ. Механизмы ипотеки под 2% и арктическо-дальневосточной концессии уперлись в лимиты капитала региональных банков. Капитал объединенного института позволил кратно увеличить объемы кредитования судостроительных верфей «Звезда» и новых газохимических комплексов в Амурской области.
- Трансформация логистики. Создание сквозного цифрового коридора платежей для Северного морского пути потребовало банковской инфраструктуры, способной проводить транзакции в режиме реального времени между Москвой, Мурманском и Петропавловском-Камчатским.
- Синергия рисков. Объединение позволило диверсифицировать портфель, промышленные риски центра теперь балансируются сырьевой стабильностью востока, что сделало новую структуру менее уязвимой к колебаниям цен на отдельные экспортные товары.
Технически сделка была реализована через допэмиссию акций МКБ, выкупленную акционерами ДВБ. Оценка производилась не только по сухим финансовым мультипликаторам, но и с учетом стоимости нематериальных активов — базы лояльных розничных клиентов и эксклюзивных контрактов с крупнейшими рыболовецкими холдингами региона.
Интеграция, битва культур и технологий
Самые сложные процессы развернулись не в советах директоров, а в IT-департаментах и отделениях Владивостока.
Главная интрига лета 2026 года заключалась в миграции данных. Перенос более трех миллионов активных профилей физических лиц из устаревшего АБС (автоматизированной банковской системы) ДВБ на микросервисную архитектуру МКБ стал одной из самых амбициозных инженерных задач десятилетия. Чтобы избежать коллапса сервисов, инженеры применили метод «цифрового двойника», в течение месяца обе системы работали параллельно, бесшовно синхронизируя балансы. Переход состоялся в ночь со 2 на 3 августа. Утром клиенты ДВБ просто увидели обновленный логотип при входе в мобильное приложение, сохранив все свои настройки, автоплатежи и историю операций.
Не меньшим вызовом стала интеграция команд. Как признаются топ-менеджеры проекта, главной проблемой было столкновение менталитетов. Московские специалисты приходили с готовыми шаблонами автоматизации, которые отказывались работать в условиях девятичасовой разницы во времени и регулярных тайфунов, парализующих интернет-связь в прибрежных районах.
- Конфликт. Центр настаивал на полном закрытии нерентабельных сельских отделений ради оптимизации расходов.
- Решение. Был найден компромисс. Вместо закрытия точек присутствия создавались гибридные форматы — банковские посты на базе почтовых отделений и администраций муниципалитетов, где искусственный интеллект МКБ помогал местным специалистам одобрять кредиты малому бизнесу.
Для сглаживания культурного разрыва руководство запустило программу ротации, сотни кредитных аналитиков из Москвы отправились на три месяца в командировки в Комсомольск-на-Амуре и Южно-Сахалинск, чтобы на месте понять экономику лососевой путины и угольных терминалов. В свою очередь, лучшие менеджеры ДВБ прошли стажировку в центральном офисе, осваивая управление сложными инвестиционными продуктами.
Что изменилось для клиента утром 3 августа 2026 года?
Для жителя Магадана или Биробиджана: ничего критичного, кроме визуального обновления приложения. Однако им стали доступны продукты, которых раньше не существовало в регионе. Например, цифровая ипотека с автоматической регистрацией залога в Росреестре за 24 часа и возможность инвестировать в токенизированные складские расписки зерна прямо со смартфона.
Для предпринимателя из Хабаровска: открылись лимиты на участие в госзакупках центральной части России. Если раньше местный завод мог рассчитывать на контракт в пределах миллиарда рублей, то теперь интегрированная система банковских гарантий позволяет ему уверенно выходить на федеральные тендеры РЖД и Росатома.
Для премиального сегмента: владельцы капиталов получили единую географию обслуживания. Теперь яхту можно заложить во Владивостоке, используя оценку столичных экспертов, а вырученные средства мгновенно направить на покупку коммерческой недвижимости в Сочи через один личный кабинет.
Взгляд в будущее, новые горизонты
Объединенный банк де-факто становится главным казначеем Восточной Сибири и Дальнего Востока. Следующим шагом, запланированным на начало 2027 года, станет присоединение Азиатско-Тихоокеанского банка (АТБ). Это завершит формирование так называемого «Восточного финансового хребта» — единой банковской сети, которая сможет на равных вести диалог с финансовыми институтами Китая, Индии и стран АСЕАН, обеспечивая расчеты в национальных валютах без участия западной финансовой инфраструктуры.
Слияние МКБ и ДВБ показало редкую для российского рынка модель M&A (mergers and acquisitions): здесь не произошло поглощения региональной идентичности федеральным монстром. Напротив, технологии столицы легли на фундамент уникальной региональной экспертизы, доказав, что даже в эпоху тотальной цифровизации понимание того, как устроена экономика конкретного порта или таежного района, остается самым дорогим банковским активом.