Представьте ситуацию, на первом этаже вашего дома открывается небольшая пекарня. Пахнет свежей выпечкой, интерьер уютный, но владельцу не хватает полумиллиона рублей на профессиональную печь и кофемашину. В обычный банк он идти не хочет — там потребуют гору справок, залог квартиры и будут рассматривать заявку три месяца. А деньги нужны завтра, чтобы успеть к открытию.
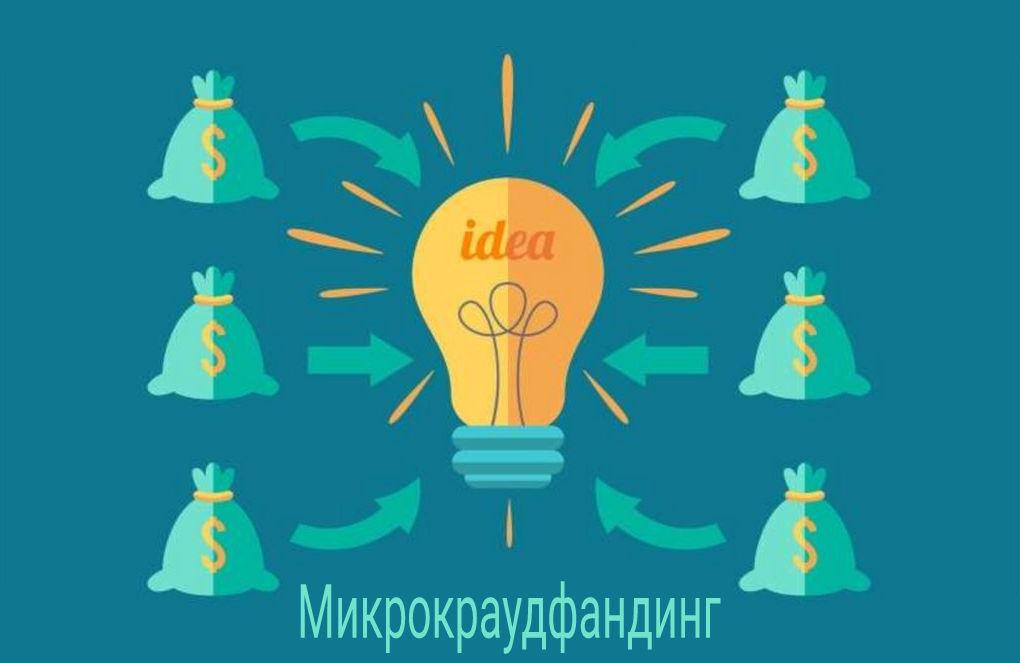
Здесь на сцену выходит микрокраудфандинг в банкинге (или краудлендинг). Если говорить совсем просто, это народная касса взаимопомощи или финансовый «ВкусВилл», где вместо продуктов вы покупаете доли в чужом бизнесе. Только происходит это не на случайном сайте в интернете, а внутри привычного мобильного приложения вашего банка.
Как работает эта механика, пошаговая схема
Процесс выглядит сложнее, чем перевод другу по номеру телефона, но вся сложная часть скрыта от глаз пользователя:
- Заемщик подает заявку. Предприниматель обращается в специальный раздел банковского приложения («Инвестиции», «Прямое финансирование» или «Крауд»). Он указывает сумму (например, те самые 500 000 рублей), цель (покупка печи) и срок возврата (допустим, 2 года).
- Банковский фильтр (скоринг). Это самый важный этап, который отличает банковский краудфандинг от сомнительных сайтов из интернета. Банк не пускает всех подряд. Он проверяет ИП или ООО через свои системы безопасности, смотрит отчетность, обороты по счетам, отсутствие налоговых долгов и судебную историю. До платформы доходят только реально работающие бизнесы с понятным доходом. По статистике банковских платформ, этот фильтр проходят лишь 15–30% заявителей.
- Дробление суммы (сплитование). Банковская система берет эти 500 000 рублей и автоматически нарезает их на мелкие кусочки. Например, по 500, 1000 или 5000 рублей.
- Сбор средств у толпы. Эти лоты появляются в приложении во вкладке «Инвестиционные проекты». Жильцы того самого дома, другие горожане или просто клиенты банка видят карточку проекта, фото пекарни, описание, финансовую модель и предлагаемую доходность. Иван Иванович вкладывает 2000 рублей со своей пенсионной карты, студентка Маша — 500 рублей с карманных денег, местный предприниматель — 50 000 рублей. За несколько часов или дней сотни людей скидываются мелкими суммами, пока нужные 500 000 не собираются полностью.
- Мгновенная выплата. Как только сумма набрана, банк одним траншем отправляет её предпринимателю. Часто такие займы выдаются быстрее классических кредитов именно благодаря автоматизации проверки и отсутствию кредитного комитета.
- Выплаты инвесторам. Пекарня начинает работать, продавать круассаны и каждый месяц возвращает банку основной долг плюс проценты. Банк автоматически распределяет эти деньги обратно всем участникам пропорционально их вложениям. На карту Ивана Ивановича падает его доля процентов, Маше возвращается ее 500 рублей плюс небольшой бонус.
Зачем это нужно трем сторонам?
В этой схеме нет проигравших, если подходить к ней осознанно:
Для малого бизнеса: это скорость и доступность. Не нужен поручитель, оценка недвижимости и бизнес-план на 100 страниц. Решение принимается за часы, а отказы случаются гораздо реже, чем в традиционном корпоративном кредитовании. Кроме того, предприниматели получают лояльную базу клиентов еще до открытия — люди, которые дали им денег, первыми придут покупать хлеб, чтобы поддержать свое вложение.
Для обычного человека (инвестора): это способ заставить деньги работать лучше, чем на обычном накопительном счете. Если сейчас банки предлагают по вкладам, например, 15% годовых, то на микрокраудфандинге можно увидеть предложения под 20–27% годовых. Вы напрямую влияете на экономику своего района, помогая открыться бизнесу, который видите своими глазами. К тому же порог входа минимален — начать можно буквально с нескольких сотен рублей.
Для банка: финансовая организация зарабатывает свою комиссию (обычно 1–3%) за организацию процесса, проверку заемщика и юридическое сопровождение сделки. При этом банк почти не рискует собственным капиталом — он дает платформу и технологии, а деньгами рискуют сами пользователи.
Почему приставка «микро-» имеет решающее значение?
Классический краудфандинг часто ассоциируется с творчеством, сбором денег на запись рок-альбома, издание комикса или съемки документального фильма. Спонсоры там ничего не ждут взамен, кроме футболки с логотипом или диска в подарок.
Микрокраудфандинг в банкинге — это всегда про инвестиции ради прибыли. Слово «микро» здесь означает два аспекта:
- Микросуммы для инвесторов: входной билет стоит копейки. Вам не нужно быть долларовым миллионером, чтобы стать венчурным инвестором.
- Микрозадачи для бизнеса: займы обычно не очень большие (от 50 тысяч до 3–5 миллионов рублей). Это деньги на кассовый разрыв, закупку новой партии товара, оплату аренды перед сезоном или закрытие одной конкретной потребности, а не на строительство сталелитейного завода.
Главные риски, о чем важно помнить
Поскольку это не застрахованный государством вклад (АСВ защищает только депозиты до 1,4 млн рублей), риски лежат на самом инвесторе:
Риск дефолта. Пекарня может сгореть, закрыться или просто оказаться нерентабельной. Тогда владелец перестанет платить. Банк будет пытаться взыскать долги через суд, но инвестор может потерять часть или всю сумму. Именно поэтому банковские платформы тщательно фильтруют заемщиков.
Отсутствие ликвидности. Деньги нельзя забрать досрочно так же легко, как с вклада. Ваш договор зафиксирован на 2 года. Некоторые продвинутые платформы создают внутренний вторичный рынок, где можно перепродать свой долг другому пользователю, но чаще всего заморозить средства придется до конца срока.
Ошибочная диверсификация. Положить все сбережения в одну пекарню — плохая идея. Золотое правило микрокраудфандинга: разбивать даже небольшую свободную сумму (например, 10 000 рублей) на 20–50 разных проектов. Пусть один бизнес прогорит — прибыль от девятнадцати остальных перекроет убыток.
Итог простыми словами
Микрокраудфандинг в банкинге — это когда ваш банк разрешает вам выступить в роли микроминиатюрного банка. Вы выбираете реальный местный бизнес прямо в телефоне, даете ему в долг любую комфортную сумму (хоть сдачу с покупки кофе), а он возвращает вам эти деньги с процентами. Для предпринимателя это быстрый старт без бюрократии, для вас — возможность получить доход выше рыночного и почувствовать себя причастным к развитию своего города. Главное правило остается неизменным: высокая доходность всегда идет рука об руку с высоким риском, поэтому инвестировать стоит только ту сумму, которую вы внутренне готовы потерять.