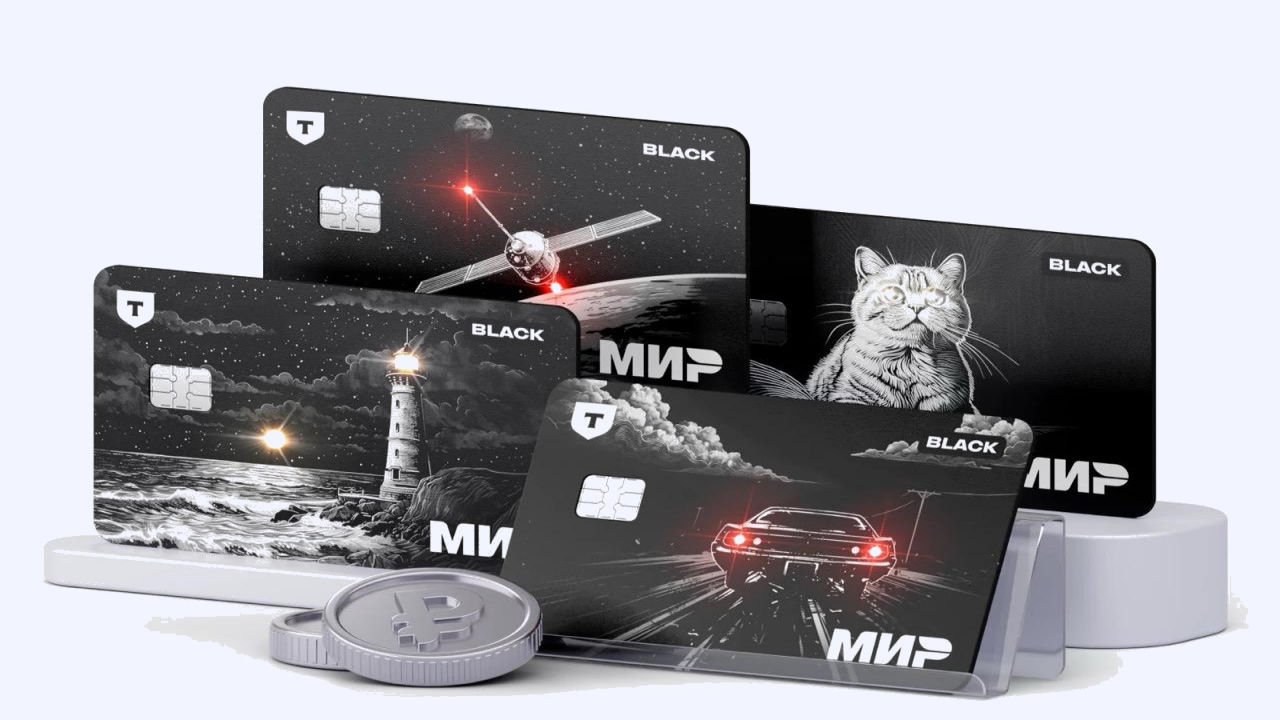
Дебетовая карта Т-Банк Black на базе национальной платежной системы «МИР» давно перестала быть просто инструментом для снятия наличных или оплаты покупок в магазине. В экосистеме Т-Банка она превратилась в сложный финансовый конструктор, где итоговая доходность зависит не от базовых тарифов, а от того, насколько глубоко пользователь готов погрузиться в настройки приложения.
В 2026 году, когда классические кобейджинговые карты (например, «Мир-UnionPay») стали нишевым продуктом из-за нестабильности работы за рубежом, фокус сместился внутрь страны. Карта Black МИР стала абсолютным стандартом для повседневных расчетов внутри России. Ниже представлен подробный разбор всех ее составляющих — от математической модели кэшбэка до скрытых лимитов и взаимодействия с подписками.
- Базовый тариф и стоимость обслуживания, математика бесплатности
- Процент на остаток, почему копилка выгоднее пластика
- Кэшбэк: анатомия выгоды и потолок в 5000 рублей
- Подписка Tinkoff Pro: точка окупаемости
- Наличные, где заканчивается бесплатная зона
- Трансграничные платежи и работа системы МИР
- Безопасность и технологичность
- Скрытые механизмы и частые ошибки пользователей
- Итог
Базовый тариф и стоимость обслуживания, математика бесплатности
Стандартная комиссия за обслуживание карты составляет 99 рублей в месяц. Однако эта цифра является лишь точкой отсчета. На практике подавляющее большинство пользователей получают бесплатное обслуживание при выполнении одного из пяти условий:
- Наличие неснижаемого остатка ежедневно на счетах, вкладах, накопительных счетах и в инвестициях Т-Банка от 50 000 рублей.
- Наличие действующего кредита в Т-Банке.
- Наличие действующей подписки Tinkoff Pro, Premium или Private.
- На карту поступает пенсия или другие социальные выплаты от государства.
- Вам меньше 18 лет
Важный нюанс, о котором часто забывают новички, если условие по остаткам выполняется только один день в расчетном периоде, банк спишет комиссию за весь месяц. Счетчик проверяет остаток ежедневно на момент закрытия операционного дня. Если вы перевели деньги со счета брокера на карту вечером, они могут отразиться на балансе только на следующее утро, и этот день уже не попадет в статистику. Для гарантированного бесплатности проще всего держать статичные 50 000 рублей на обычном накопительном счете без ограничений на снятие.
Сама физическая карта изготавливается и доставляется бесплатно курьером. Перевыпуск по истечении срока действия и по инициативе клиента (утеря, порча) также бесплатный. Платный может быть только в одном случае — если вы выбираете лимитированный (коллекционный) дизайн карты. За такой специальный дизайн банк спишет отдельную плату (сумму покажут при оформлении).
Процент на остаток, почему копилка выгоднее пластика
Один из самых частых вопросов к карте Black — начисляются ли проценты на остаток прямо на карточном счете. Ответ однозначный: нет. Эпоха начисления процентов на баланс самой карты закончилась в 2024 году.
Текущая механика работает иначе. Чтобы заставить деньги работать, их необходимо перевести с карточного счета на накопительный счёт (часто в обиходе его и называют «смарт-счёт», гибрид текущего счета и краткосрочного вклада).
- Базовая ставка: 6% годовых на любой ежедневный остаток.
- Повышенные ставки: с подпиской Pro — 8%, с сервисом Premium — 9%. Для сегмента Private сохраняется ставка 10.
- Механика расчета: проценты начисляются ежедневно на фактический остаток, который находился на Смарт-счёте в конце дня, и выплачиваются раз в месяц.
Это означает, что пополнять счет можно в любой момент, снимать деньги без потери уже начисленных процентов тоже можно в любой момент. Держать основную сумму на самом картсчете бессмысленно — там всегда будет ноль доходности. Исключение составляют только первые два месяца после открытия первого счета в банке (Welcome-период), когда повышенная ставка может действовать и на остатки по картам, но это временная маркетинговая акция.
Кэшбэк: анатомия выгоды и потолок в 5000 рублей
По дебетовой карте Black «Мир» от Т-Банка кэшбэк начисляется реальными рублями, а не виртуальными бонусами. Максимальный суммарный кэшбэк по всем категориям ограничен лимитом:
- Без подписки — 3 000 рублей в месяц.
- С подпиской Pro — 5 000 рублей в месяц.
- С сервисом Premium — 30 000 рублей в месяц.
Все траты свыше этого порога будут идти с нулевой выгодой.
Где дают повышенный кэшбэк
Четыре выбранные категории. Раз в месяц приложение предлагает выбрать 4 категории из 6–8 предложенных. Алгоритм формирует их на основе вашей прошлой статистики трат. Типичный набор выглядит так: «Супермаркеты», «Транспорт», «Дом и ремонт», «Одежда и обувь». Шанс выпадения узких категорий вроде «Флористика» или «Книги» крайне мал, если вы никогда не покупаете эти товары.
Лайфхак: если у вас семейный аккаунт (дополнительные карты на близких), каждый держатель получает свой пул категорий. Это позволяет перекрыть разные сферы расходов семьи.
Партнеры банка. До 30% кэшбэка по спецпредложениям. Важно понимать механику — это не скидка, а пост-фактум выплата «бонусов» от рекламного бюджета магазина. Лимит на эту категорию отдельный — до 30 000 рублей в месяц. Список партнеров огромен (от заправок до маркетплейсов), но предложения нужно активировать вручную в приложении до совершения покупки. Забыли нажать кнопку активации — кэшбэк составит стандартные 1%.
База. За все остальные покупки, которые не попали в выбранные категории и партнерские акции, начисляется стандартный 1%. Но есть список исключений (MCC-кодов), за которые бонусы не начисляются вообще, оплата связи, ЖКХ, налоги, штрафы, переводы, покупка лотерейных билетов, квази-кеш операции (пополнение электронных кошельков).
Округление и конвертация
Кэшбэк рассчитывается честно, но округляется в меньшую сторону до целого рубля. Покупка на 199 рублей принесет вам 1 рубль кэшбэка при ставке 1%, а не 1,99. Кэшбэк зачисляется в дату формирования выписки на счёт карты и эти деньги можно тратить на что угодно: оплачивать покупки, переводить, снимать наличными.
Подписка Tinkoff Pro: точка окупаемости
Для активного пользователя картой Black наличие подписки Pro перестает быть вопросом комфорта и становится вопросом математики. Она стоит 299 рублей в месяц. Первый месяц предоставляется бесплатно как пробный период. Важный нюанс: подписка продлевается автоматически. Если не отключить её до окончания пробного периода, с карты спишется плата в размере 299 рублей без дополнительного уведомления.
Что меняется в продукте Black при подключении Pro:
- Лимит бесплатных переводов с карты на карту других банков без подписки Pro – 20 000 рублей в месяц (при превышении — комиссия 1,5%). С подпиской Pro – лимит увеличивается до 50 000 рублей в месяц (при превышении — та же комиссия 1,5%, минимум 30 рублей).
- Лимит на бесплатные снятия наличных в устройствах Т-Банка остается прежним до 500 000 рублей в месяц. В банкоматах других банков (сторонних) с Pro тоже можно снимать без комиссии, но с ограничением по сумме за одну операцию и за весь месяц: от 3 000 до 100 000 рублей в месяц. Если снимать меньше 3 000 рублей в чужом банкомате — банк возьмёт комиссию 90 рублей. А если превысите 100 000 рублей за месяц, комиссия составит 2% от суммы превышения (минимум 90 рублей). Подписка не отменяет лимиты полностью, а делает условия для сторонних банкоматов заметно лояльнее
- Ставка по Смарт-счёту растет с 6% до 8%.
- Лимит кэшбэка по спецпредложениям партнеров расширяется с 3000 до 5000 рублей в месяц.
- Доступны бесплатные мультиподписки на видеосервисы (Okko, Amediateka и другие).
Расчет окупаемости: чтобы отбить 299 рублей стоимости подписки только за счет повышенной ставки по накопительному счёту (разница между 8% и 6%), на счету должно лежать около 150 000 рублей. Если таких сумм нет, подписка окупается за счет экономии на комиссиях за переводы близким и повышенного лимита на снятие наличных.
Наличные, где заканчивается бесплатная зона
Т-Банк позиционирует себя как цифровой банк без отделений, поэтому сеть собственных банкоматов невелика. Однако условия снятия устроены очень лояльно:
- В банкоматах Т-Банка: всегда бесплатно в рамках лимитов.
- В чужих банкоматах: бесплатно от 3000 рублей за одну операцию до общего лимита (100к базово / 500к с Pro).
- Подвох №1: Если вы снимаете 2900 рублей в банкомате Сбербанка или ВТБ, банк не возьмет комиссию, но ее возьмет владелец банкомата (обычно 1–2%). Всегда округляйте сумму снятия вверх до 3000+.
- Подвох №2: Суточных лимитов на количество операций почти нет, но есть месячные лимиты по сумме. При попытке снять сверх лимита система выдаст отказ.
- Пополнение: Бесплатно через собственную банкоматную сеть, а также через обширную партнерскую сеть (банки, салоны связи, Почта России) до лимита в 150 000 рублей в месяц. Свыше этой суммы берется комиссия 2%.
Трансграничные платежи и работа системы МИР
Поскольку карта выпущена на базе НСПК «МИР», ее география ограничена странами, поддерживающими российскую систему. На текущий момент это стабильно работающий вариант для поездок в Беларусь (почти повсеместный прием), Турцию (прием сильно фрагментирован, работают в основном крупные туристические зоны и сетевые отели), Вьетнам, Кубу, ряд стран СНГ и некоторые банки в ОАЭ.
В Европе, США, Великобритании и большинстве стран Юго-Восточной Азии пластик Black МИР бесполезен. Для онлайн-шопинга на зарубежных площадках (даже тех, кто формально остался в РФ) карта также принимается редко. Валютные конвертации проходят через расчетный центр НСПК. Курс обычно близок к биржевому, но включает внутреннюю маржу банка в размере 1–2%. Для регулярных покупок на иностранных сайтах пользователи заводят отдельную валютную карту Т-Банка (юани, дирхамы), привязанную к тому же счету.
Безопасность и технологичность
Приложение Т-Банка дает пользователю хирургический контроль над безопасностью карты:
- Возможность установить индивидуальные лимиты на снятие наличных, на покупки в интернете, на контактные и бесконтактные операции.
- Запрет на покупки в интернете одной кнопкой (полезно, если данные карты сохранены на подозрительных сайтах).
- Настройка геолокации, разрешить транзакции только в домашнем регионе.
- Выпуск виртуальных карт. Можно создать одноразовую виртуальную карту для сомнительного платежа на незнакомом сайте. После оплаты реквизиты самоуничтожаются.
- Оплата смартфоном реализована через интеграцию с российским сервисом Mir Pay. Привязка занимает две минуты, работает на любых Android-устройствах с NFC.
Скрытые механизмы и частые ошибки пользователей
Ошибка первая: ожидание кэшбэка за мобильную связь. Попытка пополнить баланс телефона на 1000 рублей непосредственно в приложении оператора или через сторонний сервис никогда не даст бонусов. Единственный рабочий способ получить хотя бы 1% — платить за связь напрямую с реквизитов карты Black через сервисы самого Т-Банка (раздел «Платежи»), но даже там условия периодически меняются.
Ошибка вторая: игнорирование смены категорий. Банк присылает пуш-уведомление о новых категориях 1-го числа каждого месяца. У пользователя есть ровно три дня, чтобы сделать выбор. Если пропустить этот срок, алгоритм выберет случайные категории автоматически, и велик шанс остаться с набором «Музеи», «Цветы» и «Общественный транспорт» при том, что основные ваши траты уходят в супермаркеты.
Ошибка третья: превышение лимита в 5000 рублей. Многие люди совершают крупную покупку (например, авиабилеты на всю семью за 150 000 рублей) в последний день расчетного периода, ожидая получить 1500 рублей кешбэка. Система видит общую сумму трат нарастающим итогом. Если к этому моменту вы уже выбрали свои 5000 рублей на мелких чеках, за авиабилет вы получите ноль. Крупные целевые покупки лучше планировать на начало нового расчетного периода.
Ошибка четвертая: путаница с MCC-кодами. Иногда магазин бытовой техники может пробить доставку как логистическую услугу (код курьерских служб), за которую кэшбэк не положен. Или кафе технически оформляет заказ через агрегатор с кодом «Магазин готовой еды». Проверить реальный MCC-код любой торговой точки можно в истории операций сразу после оплаты.
Итог
Дебетовая карта Tinkoff Black МИР образца 2026 года — это зрелый, отполированный банковский продукт. Он категорически не подходит тем, кто ищет пассивный доход простым лежанием денег на карточном счете или совершает регулярные трансграничные переводы.
Эта карта создана для активного городского жителя, который живет внутри российской инфраструктуры, закупается в супермаркетах, пользуется такси и каршерингом, оплачивает доставку еды и иногда снимает наличные. Максимальная выгода извлекается только при соблюдении дисциплины, ежемесячная ручная настройка категорий, хранение основной ликвидности на накопительном-счёте и использование платной подписки Pro при оборотах выше среднего. В этом сценарии совокупная выгода от кэшбэка и процентов легко покрывает любые косвенные расходы и делает карту одной из самых прибыльных на массовом рынке.