Российский банковский сектор перенасыщен дебетовыми продуктами. На рынке доминируют экосистемы, предлагающие подписки и пакетные услуги, однако большинство людей ищет альтернативу — понятную карту без сложных многоуровневых тарифов, но с прозрачной выгодой. Одним из таких предложений является «ОТП Карта» от российского ОТП Банка.
Этот продукт представляется как универсальный инструмент для повседневных трат, способный конкурировать с предложениями крупнейших игроков за счет агрессивной программы лояльности и отсутствия платы за обслуживание при выполнении простых условий. Ниже представлен максимально подробный разбор всех механик, подводных камней и реальной математики использования этой карты.
Базовые финансовые условия (Тарифная сетка)
Дебетовая «ОТП Карта» выпускается в платежной системе «Мир». Поддерживается работа через Систему быстрых платежей (СБП), а также бесконтактная оплата через сервис Mir Pay на смартфонах под управлением Android.
Стоимость обслуживания
Главное преимущество этой карты — отсутствие требований к минимальному остатку на счёте или минимальной сумме трат. Вам не нужно выполнять какие-либо условия, чтобы сохранить бесплатное обслуживание.
Процент на остаток
На текущий момент классический процент на ежедневный остаток собственных средств у большинства банков либо отменен, либо спрятан глубоко в настройках накопительных счетов.
У «ОТП Карты» механика следующая, базовый процент на остаток равен 0%. Однако вместе с картой автоматически открывается накопительный счёт, на остаток средств на котором и начисляются проценты. В мобильном приложении можно переводить деньги между основным и накопительным счётом без комиссии.
- Базовая ставка составляет до 11,5% годовых. Проценты начисляются ежедневно на остаток на накопительном счёте и выплачиваются ежемесячно.
- При выполнении определённых условий (например, при ежемесячных покупках на сумму от 40 000 рублей) можно получить повышенную ставку — до 14% годовых. В рамках акций банка возможны и более высокие ставки на ограниченную сумму.
Важные ограничения: Начисляются проценты на сумму до 2 млн рублей. Если остаток превысит эту сумму, доход на излишек не начисляется.
Снятие наличных
Это одна из сильнейших сторон продукта:
- В банкоматах банка ОТП и его партнеров (сеть постоянно меняется, актуальный список нужно проверять в приложении) — бесплатно до 500 00 рублей. Если снимете больше — банк возьмёт комиссию: 2% от суммы, но минимум 250 рублей.
- В банкоматах любых других банков на территории РФ — бесплатно до 50 000 рублей в месяц. В первые два месяца после оформления карты это условие работает без дополнительных требований. А начиная с третьего месяца лимит сохранится, только если вы будете тратить по карте от 7 000 рублей в месяц. Если снимете больше или не выполните условие по тратам — спишут комиссию 2%, минимум 250 рублей.
- Запрос баланса в чужих банкоматах может быть платным (около 30–50 рублей за операцию), если он осуществляется через меню самого терминала, а не через приложение.
Переводы
- Через Систему быстрых платежей (по номеру телефона) — на свои счета — до 30 млн рублей в месяц. На счета других людей — до 500 тысяч рублей в месяц.
- За межбанковские переводы по номеру карты (Card-to-card) — комиссия 2%, минимум 150 рублей. Использовать этот метод категорически невыгодно, всегда следует пользоваться СБП.
Пополнение
Наличными через банкоматы ОТП и терминалы самообслуживания — бесплатно. Межбанковский перевод по реквизитам счета со стороны ОТП комиссией не облагается (ее может взимать банк-отправитель).
Программа лояльности и кэшбэк, где кроется реальная выгода
Программа лояльности «ОТП Кэшбэк» — главный магнит данной карты. Она работает автоматически, подключать категории вручную каждый месяц не требуется, что избавляет пользователя от необходимости планировать свои траты заранее.
Механика начисления
Кэшбэк начисляется баллами на специальный бонусный счет в конце месяца, следующего за месяцем совершения покупок. Курс конвертации 1 балл = 1 рубль. Накопленными баллами можно компенсировать полную стоимость ранее совершенных покупок. Важное ограничение: компенсируемая покупка должна быть совершена не позднее чем за последние 90 дней и иметь сумму от 500 до 3000 рублей включительно. Покупки меньше 500 рублей компенсировать нельзя, что создает неудобства при попытке вернуть мелкие чеки.
Лимиты начисления
Максимальное количество баллов, которое можно заработать за месяц — 3000. Все траты свыше порога, генерирующего кэшбэк, будут приносить 0%.
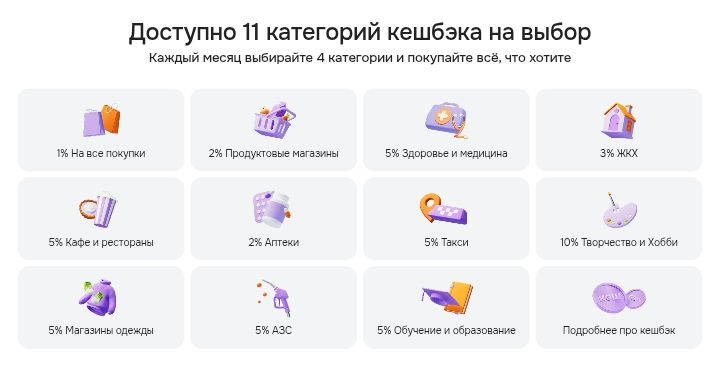
Размер кэшбэка (разбор по категориям):
- 10% «Искусство», «Цветы»;
- 5% «АЗС», «Кафе и рестораны», «Обучение и образование», «Одежда и обувь», «Такси и каршеринг»;
- 3% «ЖКХ» (при оплате через сайт/приложение поставщика услуг с реквизитами карты, не по QR/СБП);
- 2% «Супермаркеты», «Аптеки и медицинские услуги»;
- 1% на все остальные покупки (кроме исключений).
- Исключения (0%).* МСС-коды-исключения стандартны для всего рынка, но их желательно знать, чтобы не строить иллюзий по поводу выгоды: 4812, 4813, 4814, 4816, 4829, 5933, 6010, 6011, 6012, 6050, 6051, 6211, 6300, 6532, 6533, 6536, 6537, 6538, 6540, 7299, 7311, 7321, 7372, 7399, 7995, 8398, 8651, 8999, 9222, 9223, 9311, 9399. Также кэшбэк не возвращается за оплату налогов, штрафов, страховок, услуг связи, снятие наличных, денежные переводы, покупку ценных бумаг и квази-кэш (пополнение казино, покупка лотерейных билетов).
Реальная математика заработка
Предположим, ежемесячные траты клиента выглядят следующим образом:
- Супермаркеты: 25 000 руб. (2%) = 500 баллов.
- Транспорт и такси: 5 000 руб. (5%) = 250 баллов.
- Аптеки: 2 000 руб. (2%) = 40 баллов.
- Прочее (одежда, маркетплейсы, кафе вне категории фастфуда): 18 000 руб. (1%) = 180 баллов.
- Итого: 970 баллов в месяц. В год это 11 640 рублей чистой выгоды просто за счет повседневной оплаты продуктов и проезда. До достижения потолка в 3000 баллов карта работает абсолютно линейно.
Кредитный функционал овердрафта
К ОТП Карте может быть подключена услуга разрешенного овердрафта. Фактически она превращается в гибрид дебетовой и кредитной карты. Внимание: Перед подключением внимательно изучите договор: там чётко прописаны все условия, включая штрафы за просрочку.
- Как это работает: Вы можете уйти в минус на сумму установленного лимита.
- Грейс-период: До 55 дней. Он действует только на безналичную оплату товаров и услуг.
- Подвох: Грейс-период НЕ действует на снятие наличных из кредитных средств и переводы. Как только вы сняли наличные из лимита овердрафта, на эту сумму начинают капать проценты немедленно, причем по очень высокой ставке (часто превышающей 40–50% годовых).
- Минимальный платеж: 5% от суммы долга плюс начисленные проценты, минимум 500 рублей.
Использовать овердрафт рекомендуется исключительно как страховку на случай нехватки собственных денег перед зарплатой для оплаты покупки в магазине. Как основной кредитный инструмент эта механика слишком дорога.
Цифровой сервис и безопасность
Мобильное приложение ОТП Банка за последние два года прошло путь от аутсайдера индустрии до вполне конкурентоспособного продукта.
- Интерфейс позволяет быстро блокировать/разблокировать карту, устанавливать индивидуальные лимиты (на сутки, неделю или месяц) на покупки в интернете, снятие наличных и контактные платежи.
- Доступна настройка платежных стикеров (аналог разовых виртуальных карт) для безопасных подписок.
- Реализована поддержка пуш-уведомлений вместо дорогих SMS-сообщений (SMS-информирование обычно платное, около 99 рублей в месяц, от него можно смело отказываться).
- Присутствует интеграция с Госуслугами для проверки задолженностей и оплаты налоговых начислений напрямую из приложения.
- Безопасность подтверждена технологией MirAccept (подтверждение онлайн-покупок кодом из приложения или SMS).
Скрытые ограничения и подводные камни
Ни один банковский продукт не обходится без мелкого шрифта. В случае с «ОТП Картой» критически важно учитывать следующие моменты:
- Округление кэшбэка. Баллы начисляются с шагом в 1 полный рубль. Сумма покупки 199 рублей принесет вам 1 балл (при 1%), а не 1.99. На мелких чеках потери копеечные, но при оплате крупных бытовых приборов разница становится заметной.
- Срок жизни баллов. Накопленные бонусы сгорают, если по карте нет никаких операций (покупок) в течение 12 месяцев. Также они аннулируются при закрытии карточного счета.
- Задержка компенсации. После того как вы нажали кнопку «Компенсировать покупку» в приложении, деньги возвращаются на счет не мгновенно. Срок зачисления составляет от нескольких минут до 3 рабочих дней. Планировать бюджет, рассчитывая потратить возвращенный кэшбэк прямо сегодня вечером, опасно.
- Технические сбои НСПК. Поскольку карта работает на базе системы «Мир», периодически возникают проблемы с приемом в некоторых зарубежных странах или на иностранных сайтах. Внутри России эквайринг стабилен везде, где принимают банковские карты.
- Маркетплейсы. Оплата на Wildberries, Ozon или Яндекс Маркете часто проходит по MCC-кодам финансовых организаций или платежных агрегаторов, попадая в категорию исключений (0%). Перед крупными закупками на маркетплейсах стоит сделать тестовую покупку на небольшую сумму и проверить в приложении, какой MCC-код был присвоен операции.
- Округление лимитов. Лимит в 50 000 рублей на снятие наличных в чужих банкоматах — суммарный. Если вы снимаете деньги в понедельник, затем во вторник и так далее, банк считает общую сумму нарастающим итогом за календарный месяц.
Сравнение с конкурентами
Чтобы понять место «ОТП Карты» на рынке, достаточно сравнить ее базовые параметры с популярными аналогами:
- Против банковских экосистем (Сбер, Т-Банк): Главное преимущество ОТП — отсутствие принудительной годовой подписки ради нормального кэшбэка. Здесь 5% на одежду и обувь даются бесплатно. Экосистемы же требуют платить за пакеты услуг ежемесячно, чтобы получить сопоставимый уровень выгоды.
- Против нишевых карт (карты рассрочки, автокарты): ОТП проигрывает узкоспециализированным продуктам. Если ваша главная цель — заправлять автомобиль, существуют карты с 10% кэшбэка на АЗС. Но ОТП выигрывает в универсальности, она одинаково хорошо подходит и студенту для обедов в столовой, и семье для закупки продуктов на неделю.
Для кого создана эта карта?
Анализ тарифа показывает четкий портрет идеального пользователя:
- Творческим людям. Категория повышенного кэшбэка в 10% перекрывает любые недостатки тарифа, если общие расходы на товары превышают 20–30 тысяч рублей в месяц.
- Человек, использующий общественный транспорт ежедневно. Постоянные 5% на проезд — редкое предложение на российском рынке, которое быстро накапливает ощутимую сумму.
- Клиент, которому нужен резервный кошелек. Возможность держать на карте ноль рублей, не платить за обслуживание и воспользоваться ею раз в три месяца, сохранив при этом доступ к СБП и надежным пластиковым форматом, делает карту отличным запасным вариантом.
- Тот, кто избегает сложной финансовой рутины. Отсутствие необходимости каждый месяц выбирать категории («Транспорт», «Детские товары», «Дом и ремонт») подойдет людям, которые хотят получать выгоду по умолчанию.
Карта категорически не подойдет путешественникам, которым нужны мили авиакомпаний и бесплатная страховка для выезда за рубеж, а также профессиональным оптимизаторам бонусов, привыкшим ловить временные акции с 10–20% кэшбэка на конкретные бренды.
Итоговый вердикт
Дебетовая «ОТП Карта» — это честный рабочий инструмент. Банк не пытается продать вам мечту о роскошной жизни, не завлекает сомнительными розыгрышами миллионов рублей и не прячет реальную стоимость продукта за витриной бесплатных сервисов, которые перестают работать на второй месяц.
Вы получаете прозрачную сделку, тратите более 10 000 рублей в месяц на жизнь — пользуетесь пластиком бесплатно. Получаете высокий, зафиксированный в тарифе кэшбэк на самые востребованные категории потребления. Главный риск здесь только один — забыть про карту и допустить просрочку по овердрафту, если вы решите им воспользоваться. Во всем остальном это прагматичный выбор для человека, чьи основные деньги уходят в корзины супермаркетов, кассы метро и мобильные приложения такси. Платформа «Мир» гарантирует работу карты в Крыму, новых регионах и дружественных странах, а развитая сеть банкоматов-партнеров снимает проблему поиска наличных.