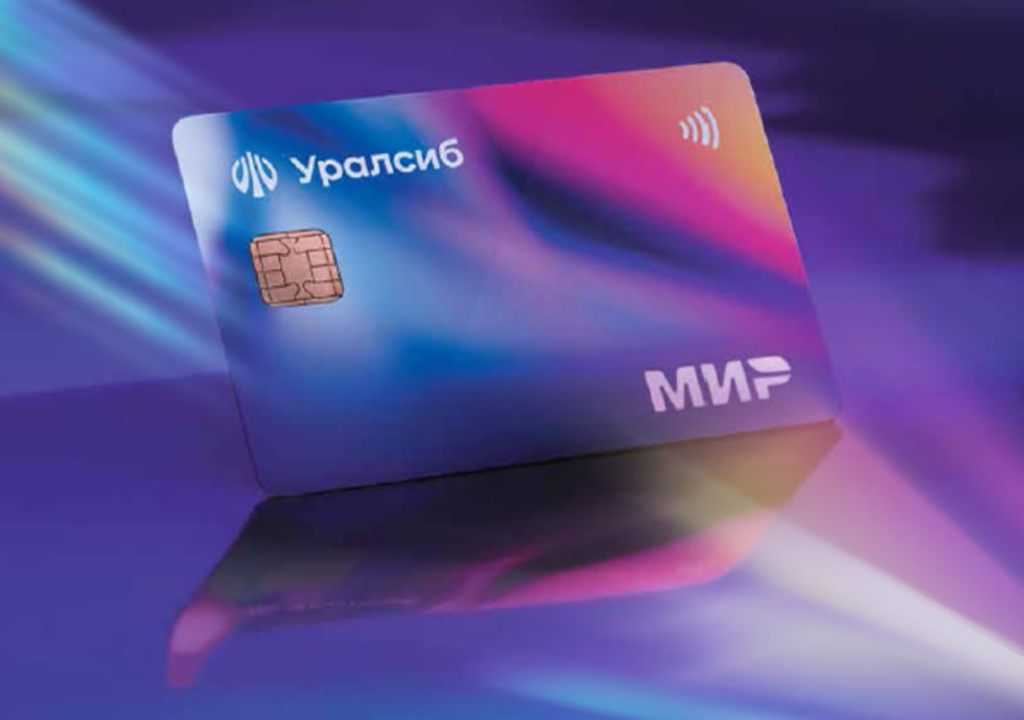
Дебетовая карта «Прибыль» от Банка Уралсиб уже несколько лет остается одним из самых обсуждаемых продуктов на российском банковском рынке. Ее главная концепция заложена в названии, банк обещает клиенту не просто удобный платежный инструмент, а реальный способ заработка за счет сочетания процента на остаток и бонусной программы.
Разбираем по пунктам, как устроена эта карта, сколько на ней можно заработать и какие условия необходимо соблюдать, чтобы обещанная прибыль не превратилась в убыток.
Процент на остаток, главный магнит карты
Основа привлекательности продукта — начисление процентов на ежедневный фактический остаток средств. Это выгодно отличает карту от предложений с начислением на минимальный остаток за месяц (где достаточно один раз опустить баланс ниже порога, и доход сгорит).
Условия начисления (актуально на август 2026 года):
- 16% годовых — на сумму до 500 000 рублей включительно при условии совершения покупок по карте на общую сумму от 10 000 рублей в месяц.
- 13% годовых — на сумму превышения свыше 500 000 рублей (то есть на часть баланса от 500 000,01 до 1 000 000 рублей) при том же условии трат от 10 000 рублей.
- 0% — если условие по покупкам не выполнено или сумма на счете превышает 1 000 000 рублей.
Важные нюансы:
Расчетный период. Проценты рассчитываются ежедневно исходя из остатка на конец дня. Выплата происходит ежемесячно в дату открытия счета.
Механика выгоды. Если вы храните ровно 500 000 рублей и тратите более 10 000 рублей в месяц, ваш чистый годовой доход составит 80 000 рублей (до вычета НДФЛ). При этом деньги остаются полностью ликвидными — их можно тратить в любой момент без потери накопленных за прошлые дни процентов.
Капитализация. Формально проценты выплачиваются отдельно на мастер-счет, но благодаря ежедневному расчету создается эффект сложного процента для пользователя, который не снимает средства.
Налогообложение. Доход облагается НДФЛ (13%) в части, превышающей необлагаемый лимит, установленный ЦБ РФ.
Программа лояльности «Уралсиб Бонус»
Кэшбэк начисляется баллами, которые затем конвертируются в рубли по курсу 1 балл = 1 рубль. Курс честный, скрытых комиссий за обмен нет.
Структура начисления:
- До 3% — в выбранной категории повышенного кэшбэка (например, «Супермаркеты», «АЗС и такси», «Рестораны», «Одежда и обувь»). Выбор категорий доступен в мобильном приложении. Список обновляется каждый месяц.
- 1% — на все остальные покупки.
- Максимум 4 000 баллов в месяц. Потолок довольно высокий и комфортный для большинства пользователей.
Правила списания и округления.
Округление суммы операции происходит в меньшую сторону до суммы, кратной 100 рублям. Покупка на 199 рублей принесет баллы только со 100 рублей. Покупки менее 100 рублей кэшбэка не приносят вовсе.
Особенности конвертации.
Баллы становятся доступны через 3–5 дней после обработки операции банком. Минимальная сумма к выводу — всего 100 баллов. Важное ограничение, компенсировать баллами можно только полную стоимость покупки, совершенную в последние 90 дней. Частично оплатить чек нельзя.
Плюсы и минусы системы.
Главный плюс — возможность менять категорию повышенного кэшбэка каждый месяц под свои предстоящие траты. Главный минус — правило «анти-кассир», банк может аннулировать бонусы, если сочтет транзакции подозрительными (например, дробление крупных покупок), а также существует список исключений (МСС-кодов), за которые баллы не начисляются (ЖКХ, налоги, связь, квази-кэш).
Стоимость обслуживания
Здесь кроется классическая банковская механика условно-бесплатного сервиса.
- Бесплатно: при совершении покупок на сумму от 10 000 рублей в месяц.
- 99 рублей в месяц: если условие по обороту не выполнено.
В пересчете на год абонентская плата составляет 1188 рублей. Для сравнения: недополученная прибыль при невыполнении условия по процентам на остаток (при балансе 500 000 рублей) составит около 75 000 рублей в год. Очевидно, что поддерживать оборот в 10 тысяч рублей критически важно. Первые два календарных месяца после оформления карты обслуживание всегда бесплатно, независимо от трат.
Дополнительная комиссия, о которой часто забывают, запрос баланса в сторонних банкоматах стоит 30 рублей за операцию.
Снятие наличных и переводы
- Банкоматы Уралсиба: бесплатно без ограничений.
- Банкоматы других банков: лимит бесплатных снятий — 500 000 рублей в месяц (включительно). При превышении лимита взимается комиссия 1%, минимум 199 рублей. Дневной лимит на выдачу обычно составляет 300 000 рублей.
- Переводы через Систему быстрых платежей (СБП): бесплатно до 100 000 рублей в месяц. Свыше этой суммы — комиссия 0,5%, но не более 1500 рублей за перевод.
- Исходящие card-to-card (по номеру карты): платно почти всегда (1-1,5%), использовать этот канал невыгодно.
Платежная система и дополнительные возможности
На текущий момент новые карты «Прибыль» выпускаются на базе отечественной платежной системы «Мир». Карта поддерживает бесконтактную оплату Mir Pay и Samsung Pay (для совместимых устройств). Также карта участвует в программе лояльности самой системы «Мир» (привычные «Привет!» с их акциями и скидками у партнеров накладываются поверх банковского кэшбэка).
Доступен выпуск цифровой версии карты — ее реквизиты появляются в приложении мгновенно после одобрения заявки, пластиковый носитель можно забрать позже в офисе или заказать доставку курьером (доступна не во всех регионах).
Скрытые ограничения и подводные камни
Список исключений МСС. В правилах программы лояльности прописано около сотни кодов операций, за которые не начисляются ни баллы, ни они идут в зачет оборота для бесплатного обслуживания. Самые популярные ловушки, оплата коммунальных услуг (МСС 4900), налогов и штрафов (МСС 9311), пополнение электронных кошельков, покупка лотерейных билетов и ставки в казино.
Технический овердрафт. Несмотря на то, что карта дебетовая, возможна ситуация ухода в минус. Например, если курс валюты изменился между моментом авторизации и моментом финансового подтверждения трансграничной операции, или при списании отложенной комиссии. За технический овердрафт Уралсиб берет высокие проценты (около 40% годовых), поэтому баланс лучше всегда держать с небольшим запасом.
Лимиты на входящий СБП. Банк устанавливает суточный лимит на пополнение карты через входящие переводы по номеру телефона (обычно до 1 млн рублей в сутки).
Удержание статуса «Активен». Если по счету долгое время нет движений, банк может применить комиссию за «спящее» состояние счета.
Кому подойдет карта «Прибыль»
Накопителям-фрилансерам и самозанятым. Получив доход, его удобно сразу размещать на карте. Главное — совершать хотя бы одну покупку в месяц, чтобы активировать 16% годовых. Даже покупка продуктов на 500 рублей сохранит вам десятки тысяч рублей дохода.
Семьям со стабильным ежемесячным оборотом. Если общие траты по картам превышают 10 000 рублей, продукт становится абсолютно бесплатным и приносит двойной профит, живые деньги (кэшбэк) и капитализацию остатка.
Путешественникам по России. Благодаря широкой партнерской сети системы «Мир» и повышенному кэшбэку на категорию «Транспорт» или «Отели» (если выпадет в выборке), карта хорошо работает внутри страны.
Итог
«Прибыль» от Уралсиба — это классический пример агрессивного розничного продукта. Банк готов платить очень высокую ставку (16% годовых на сегодня — уровень выше среднерыночного для остатков на текущих счетах), но требует взамен дисциплины, клиент должен пользоваться картой как основным платежным инструментом.
Если вы готовы ежемесячно прогонять через нее 10–15 тысяч рублей и следить за тем, чтобы не платить ЖКХ с пластика, карта превращается в мощный финансовый инструмент. Если же она нужна исключительно как сейф для хранения денег без движения — ставка упадет до нуля, и смысл продукта потеряется. По состоянию на август 2026 года, среди конкурентов со схожими ставками на остаток карта выделяется наиболее гибкой системой выбора категорий кэшбэка и высоким порогом лимита для бесплатного снятия наличных.