Представьте себе обычный банковский вклад. Вы положили в банк 100 тысяч рублей под 10% годовых и просто ждете конца срока, чтобы забрать свои деньги вместе с прибылью. В конце года вы получите ровно 10 тысяч рублей прибыли. Это классический пример начисления простых процентов.
А теперь представим другую ситуацию. Тот же вклад, те же 10%, но с условием «капитализации». Что происходит внутри банка?
Что такое капитализация простыми словами
Капитализация — это механизм, при котором заработанные проценты не выплачиваются вам на руки, а прибавляются к вашей основной сумме (телу вклада). Ваши деньги начинают работать как снежный ком, сначала растет маленький шарик, затем он катится по склону, захватывает снег, становится больше и тяжелее, из-за чего каждый следующий оборот собирает еще больше снега.
В финансах этот процесс часто называют сложным процентом или восьмым чудом света. И если отбросить сложные математические формулы, суть этого чуда сводится к одной фразе, вы начинаете получать доход на свой предыдущий доход. Проценты превращаются в новый капитал, который сам начинает генерировать новые проценты.
Как это работает на практике, пошаговый разбор
Давайте проследим за судьбой тех же 100 тысяч рублей при условии ежегодной капитализации:
- Первый год. Всё начинается так же, как и с обычным вкладом. На ваши 100 тысяч начисляется 10%. К концу года у вас уже 110 тысяч рублей. Разницы пока нет.
- Второй год. Вот здесь и включается магия. Банк смотрит на ваш счет и видит там уже не 100, а 110 тысяч рублей. Теперь 10% считаются именно от этой новой суммы. За второй год вы получаете прибыль не 10 тысяч, а 11 тысяч рублей. Ваш баланс превращается в 121 тысячу.
- Третий год. Базой для расчета становятся 121 тысяча. 10% от них — это уже 12 100 рублей. В итоге на счету оказывается 133 100 рублей.
- Десятый год. Если бы вы снимали простые проценты, у вас было бы 200 тысяч (ваши 100 плюс десять раз по 10). С капитализацией же сумма перевалит за 259 тысяч рублей. Ваша чистая прибыль выросла почти на 60 тысяч только благодаря тому, что вы не забирали промежуточный доход.
Откуда берется эта разница?
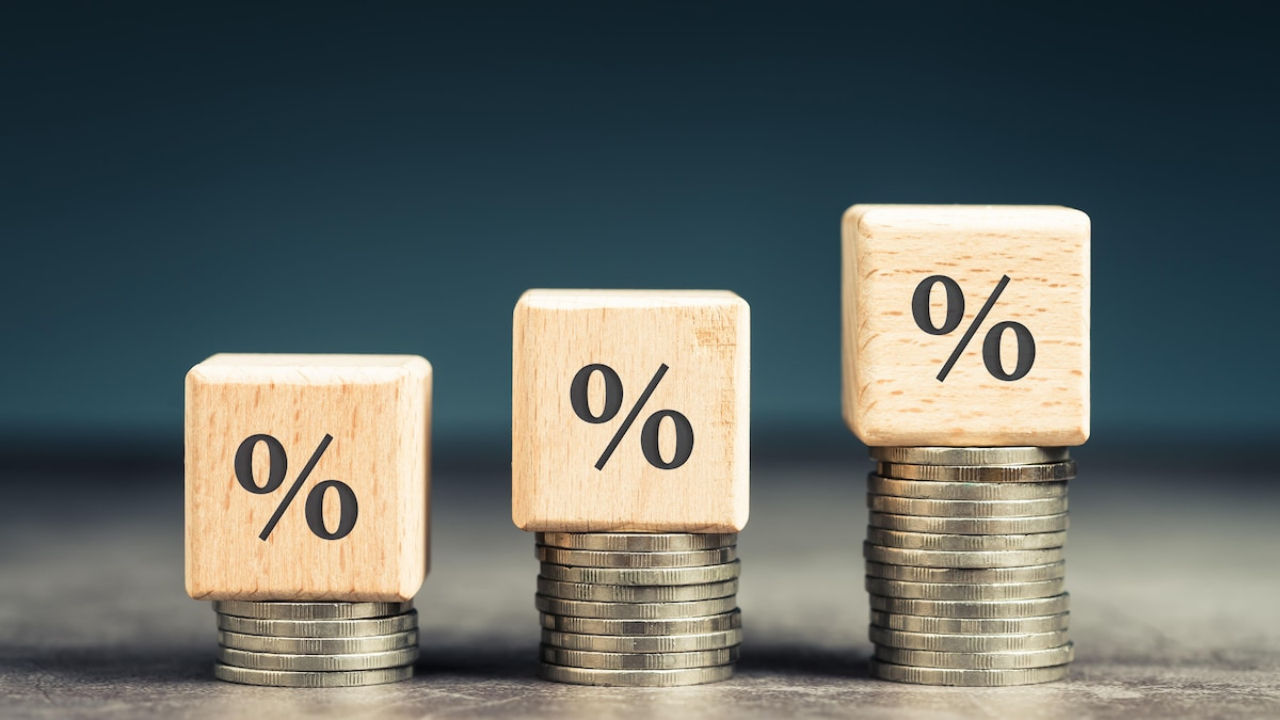
Секрет кроется в изменении базы начисления. При обычных процентах база всегда одна и та же — ваша первоначальная сумма. При капитализации база постоянно увеличивается. Каждый раз, когда срок очередного начисления заканчивается, заработанная копейка встает в один строй с вашим основным рублем и тоже начинает трудиться. Чем дольше лежат деньги, тем шире становится круг работающих средств. На длинных дистанциях кривая роста капитала перестает быть прямой линией и устремляется круто вверх.
Частота имеет значение
Капитализация не обязательно бывает раз в год. Банки могут пересчитывать и добавлять проценты чаще:
- Ежемесячно: самый популярный вариант. Прибыль добавляется к счету каждый месяц. Рост идет быстрее всего, так как база обновляется очень часто.
- Ежеквартально: четыре раза в год. Чуть медленнее, чем ежемесячно, но ощутимо эффективнее годовой схемы.
- Ежедневно: встречается реже, обычно в накопительных счетах. Дает максимальный математический эффект, хотя разница с ежемесячной схемой на небольших суммах будет казаться незначительной.
Чем чаще происходит присоединение процентов к основной сумме, тем агрессивнее растет итоговый результат. Даже микроскопическая разница в частоте на горизонте десяти лет может превратиться в десятки тысяч рублей.
Где мы встречаем капитализацию в реальной жизни
Этот принцип окружает нас повсюду, даже если мы об этом не задумываемся:
Банковские вклады и накопительные счета. Самый доступный инструмент. Многие современные карты-копилки используют ежедневную капитализацию, сколько денег лежало на счете сегодня вечером, столько и принесло крошечный доход, который завтра станет частью баланса.
Реинвестирование дивидендов. Вы купили акции компании, она выплатила вам часть прибыли. Вместо того чтобы потратить эти деньги, вы покупаете на них еще несколько акций той же компании. В следующий раз дивиденды придут уже на большее количество бумаг.
Облигации с купонами. Получив выплату по облигации, вы снова вкладываете её в покупку новых долговых бумаг.
Пенсионные накопления. В государственной или негосударственной пенсионной системе ваши отчисления инвестируются, полученная доходность увеличивает общую сумму, и в следующем году инвестиции приносят процент уже на эту увеличенную базу.
Кредиты и долги. Капитализация может работать и против вас. Именно поэтому микрозаймы или кредитные карты с просрочками так быстро затягивают в долговую яму, штрафные проценты начисляются на сумму долга, которая уже включает предыдущие штрафы.
Почему время важнее суммы
Это главный психологический барьер для начинающих инвесторов. На коротком отрезке (например, полгода-год) разница между простым и сложным процентом почти незаметна. Глядя на лишние пару сотен рублей, легко разочароваться.
Однако капитализация требует терпения. Первые годы она плетется медленно, словно поезд, который только разгоняется. Но после пятой, седьмой, десятой точки присоединения процентов состав буквально срывается с места. Маленькая сумма в 10 тысяч рублей, вложенная в молодом возрасте и оставленная в покое на тридцать-сорок лет, способна превратиться в солидный капитал без каких-либо дополнительных вложений со стороны владельца. Главное правило здесь — не трогать заработанные проценты и дать времени сделать свою работу.
Типичные ловушки, о которых нужно знать
- Налоги. Налог на доход вычитается из полученной прибыли. Это немного замедляет скорость роста вашего «снежного кома», так как до следующего начисления доживает чуть меньшая сумма.
- Инфляция. Она работает как обратный рычаг. Если инфляция составляет 8%, а ставка по вкладу с капитализацией — 10%, то ваша реальная покупательная способность растет лишь на скромные 2%.
- Условия досрочного расторжения. Чаще всего банки прописывают жесткое правило, заберете деньги раньше срока — вся накопленная цепочка сложных процентов аннулируется, и расчет произойдет по ставке обычного вклада «до востребования» (близкой к нулю).
- Заманчивые ставки без капитализации. Иногда банк предлагает красивый высокий процент, но без присоединения его к телу вклада. Всегда важно сравнивать не саму ставку, а реальную выгоду на финише.
Кому подходит стратегия капитализации
Она идеальна для долгосрочных целей, горизонт планирования которых превышает 3–5 лет, создание пенсионного фонда, накопление на образование детей, формирование пассивного дохода. Для краткосрочных задач (отпуск через полгода, покупка техники), где деньги точно понадобятся в конкретную дату, выгоднее искать инструменты с простой выплатой процентов, чтобы сразу использовать их для своих нужд.
Главный вывод прост, капитализация учит дисциплине. Чтобы чудо произошло, нужно выполнить одно условие — оставить прибыль в покое. Позвольте своим деньгам один раз поработать на самих себя, и спустя годы вы увидите разницу, которую создает обычная математика, помноженная на время.